1日3組限定のご相談
相続手続き・相続対策の
お悩みに丁寧に対応します

まずは、当事務所にご相談ください

  • 大切な想いを形にする相続のスペシャリスト
  • 元刑事だから安心・誠実・秘密厳守
  • 人の痛みや悲しみがよくわかる元刑事
  • 出張相談対応。お身体が不自由な方でも安心
  • 初回相談無料。土日祝・夜間も対応

亡くなられた大切な方を
天国で悲しませないために

刑事時代、痛ましいご遺体と向き合うたびに、「この方は決してこんな姿の最後を望んでいたわけではない。きっと天国で悲しんでおられるはずだ…」と何度も胸が締め付けられたことを今でも覚えています。
刑事を引退し、行政書士となった今も、同じような悲しみに直面することがあります。
ゆいまーる精神が息づくはずのこの沖縄で、家族が遺産を争う姿を目の当たりにした時です。亡くなられた方は、天国でどんな思いでその光景を見ておられることでしょうか…。

相続と一言で言っても多岐に亘ります。
お一人で悩んでいてもなかなか正解は見つけられません。
初回相談は無料ですので、まずは早めに相談なさってください。
ご連絡をお待ちしております。

私たちの強みOUR STRENGTH

遺言・相続手続きをお手伝いさせていただくにあたり、私たちにご依頼していただく意味はここにあります!

  • 元刑事の行政書士が対応
    秘密厳守で信頼・安心して相談できます

    相続手続きは、人間の感情や立場が絡む、ある意味交渉の場です。刑事時代に培った「相手のタイプを見極め、対応を瞬時に変える技術」を持つ行政書士は、冷静かつ柔軟に話をまとめ、円満な解決へ導く力となり、信頼できる味方として心強い存在です。

  • 豊富な経験と確かな実績
    刑事・行政書士としての相談3,000件超

    長い刑事人生や行政書士として、皆様のさまざまなお悩みを解決してきました。もちろんお悩みは十人十色です。それぞれに異なるお一人お一人の問題を紐解き、長年の人生経験と法律知識に基づいた的確なサポートを提供します。

  • 初回相談無料(土日祝・夜間もOK)
    出張相談・オンライン相談にも対応します

    問題やお悩みは時と場所を選びません。
    みなさんの不安を少しでも早く解決するために、事務所の都合に合わせるのではなく、お客様の都合に合わせる、迅速かつきめ細かいサポートを実践します。

  • 相続手続きは、人間の感情や立場が絡む、ある意味交渉の場です。刑事時代に培った「相手のタイプを見極め、対応を瞬時に変える技術」を持つ行政書士は、冷静かつ柔軟に話をまとめ、円満な解決へ導く力となり、信頼できる味方として心強い存在です。

  • 長い刑事人生や行政書士として、皆様のさまざまなお悩みを解決してきました。もちろんお悩みは十人十色です。それぞれに異なるお一人お一人の問題を紐解き、長年の人生経験と法律知識に基づいた的確なサポートを提供します。

  • 問題やお悩みは時と場所を選びません。
    みなさんの不安を少しでも早く解決するために、事務所の都合に合わせるのではなく、お客様の都合に合わせる、迅速かつきめ細かいサポートを実践します。

サポート内容SUPPORT

相続発生後に必要な手続きや遺言書の作成をサポートし、円滑な相続をお手伝いいたします

家族会議ナビゲート
「親に相続の話をしてほしいけれど、自分からはなかなか切り出せない」――そんなご家族のために、行政書士が第三者として家族会議の司会進行をサポートするサービスです。相続で大切なのは、財産をどう分けるかだけではありません。
相続対策コンサルティング
遺された家族が揉めることなく、できるだけ多くの資産を受け取ることができるようにするために、どのような対策が必要なのかを相続対策コンサルタントが窓口となってトータルコーディネートさせていただくサービスです。
相続手続き丸ごとサポート
相続に必要な手続きを行政書士が窓口となってトータルで支援させていただくサービスです。 遺産分割の相談から、相続人や相続財産の調査、戸籍収集はもちろんのこと、司法書士や税理士と連携し、不動産の名義変更、相続税の申告まで、一連のプロセスを一手に担います。
遺言書の作成、遺言の執行
ご自身の想いを、確実に未来へ届けるために、法的に有効な遺言書の作成を丁寧にお手伝いさせていただくサービスです。相続人間のトラブルを未然に防ぎ、ご家族の絆を守るために、専門知識と豊富な経験をもとに、分かりやすく、心に寄り添ったご提案を
相続人・相続財産の調査
相続手続きを円滑に進めるためには、正確な「相続人の確定」と「相続財産の把握」が欠かせません。戸籍収集や法定相続情報一覧図等の作成を行い、法定相続人を明確にし、漏れや誤認を防ぎます。さらに、不動産・預貯金・有価証券・保険・負債など、
遺産分割協議書の作成
遺産分割協議書作成サービスとは、相続人同士で合意した遺産の分け方を、法的に有効な書面として整えるサポートを行うサービスです。相続人間の感情や関係性に配慮しながら、誤解や不備のない表現で合意内容を明文化することで、後々のトラブルを未然に防ぐことができます。
預貯金・株式・保険等の相続手続き
預貯金・株式・保険などの相続手続きは、金融機関や保険会社ごとに必要書類や手続き方法が異なり、相続人にとって大きな負担となることがあります。こうした煩雑な手続きを専門家がサポートし、相続人様の時間と労力を大幅に軽減させていただくサービスです。
死後事務サポート(行政機関手続き等)
死後事務サポートとは、故人の死後に必要となる各種手続きや対応を、法的・行政的な観点から支援するサービスです。相続人の方々がご葬儀時や七日焼香時の弔問客対応に集中していただけるということでニーズが高まっています。
認知症対策(後見・家族信託等)
認知症対策は、将来の判断能力低下に備え、財産管理や生活支援を円滑に行うための仕組みづくりを支援するサービスです。任意後見制度では、本人が元気なうちに信頼できる後見人を選び、契約内容を公正証書で整えることで、将来の安心を確保できます。
終活サポート(エンディングノート等)
終活とは人生の終わりに向けた準備活動です。日本の高齢化が進む中、自分の意思を明確にし、家族の負担を軽減するために終活の重要性が高まっています。準備なく突然の病気や事故に見舞われると、本人の希望が不明なまま家族が重要な決断を迫られ、

お客様の声VOICE

相続手続きや相続対策のご依頼をいただいたお客様からの
ありがたいお言葉をご紹介いたします。

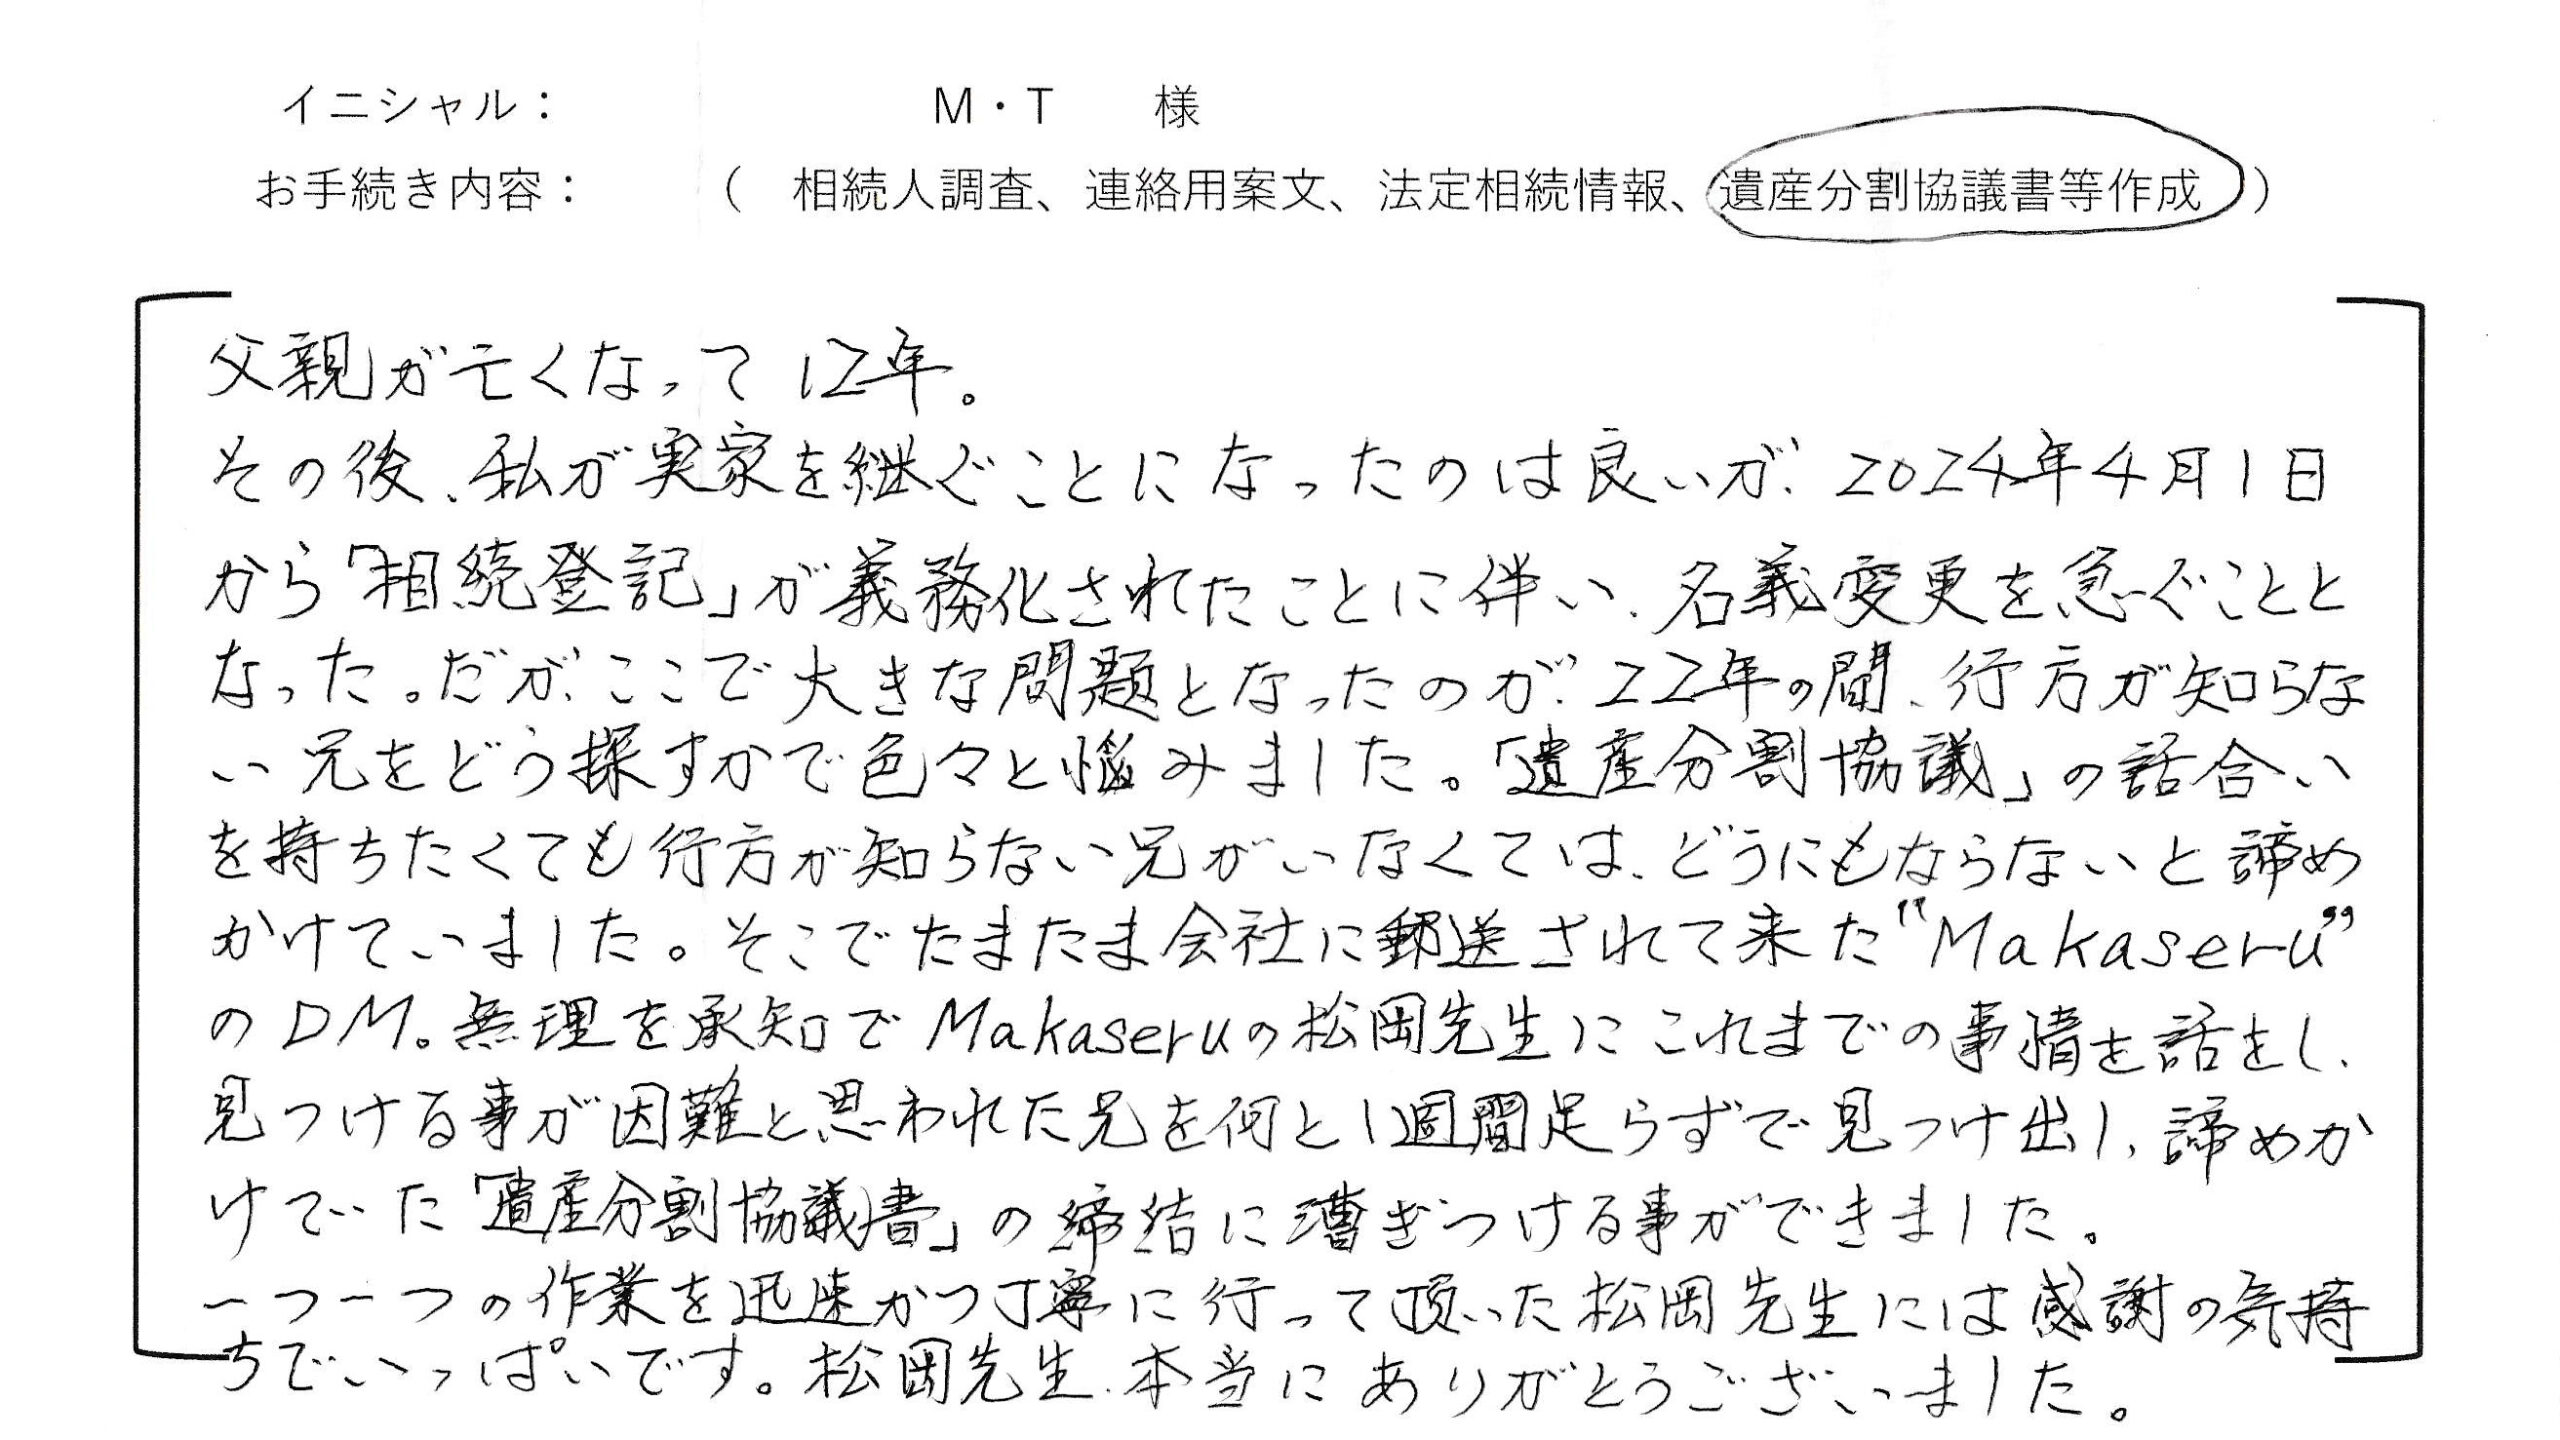
M.T様 男性/60代

相続人調査/連絡用案文作成/法定相続情報一覧図作成/遺産分割協議書作成 など

父親が亡くなって12年。
その後、私が実家を継ぐことになったのは良いが、2024年4月1日から「相続登記」が義務化されたことに伴い、名義変更を急ぐこととなった。
だが、ここで大きな問題となったのが、22年の間、行方が知れない兄をどう探すかで色々と悩みました。
「遺産分割協議」の話し合いを持ちたくても行方が知れない兄がいなくてはどうにもならないと諦めかけていました。
そこにたまたま会社に郵送されて来た“Makaseru”のDM。
無理を承知でMakaseruの松岡先生にこれまでの事情を話し、見つける事が困難と思われた兄を、なんと1週間足らずで見つけ出し、諦めかけていた「遺産分割協議書」の締結に漕ぎつけることができました。
一つ一つの作業を迅速かつ丁寧に行って頂いた松岡先生には感謝の気持ちでいっぱいです。
松岡先生、本当にありがとうございました。
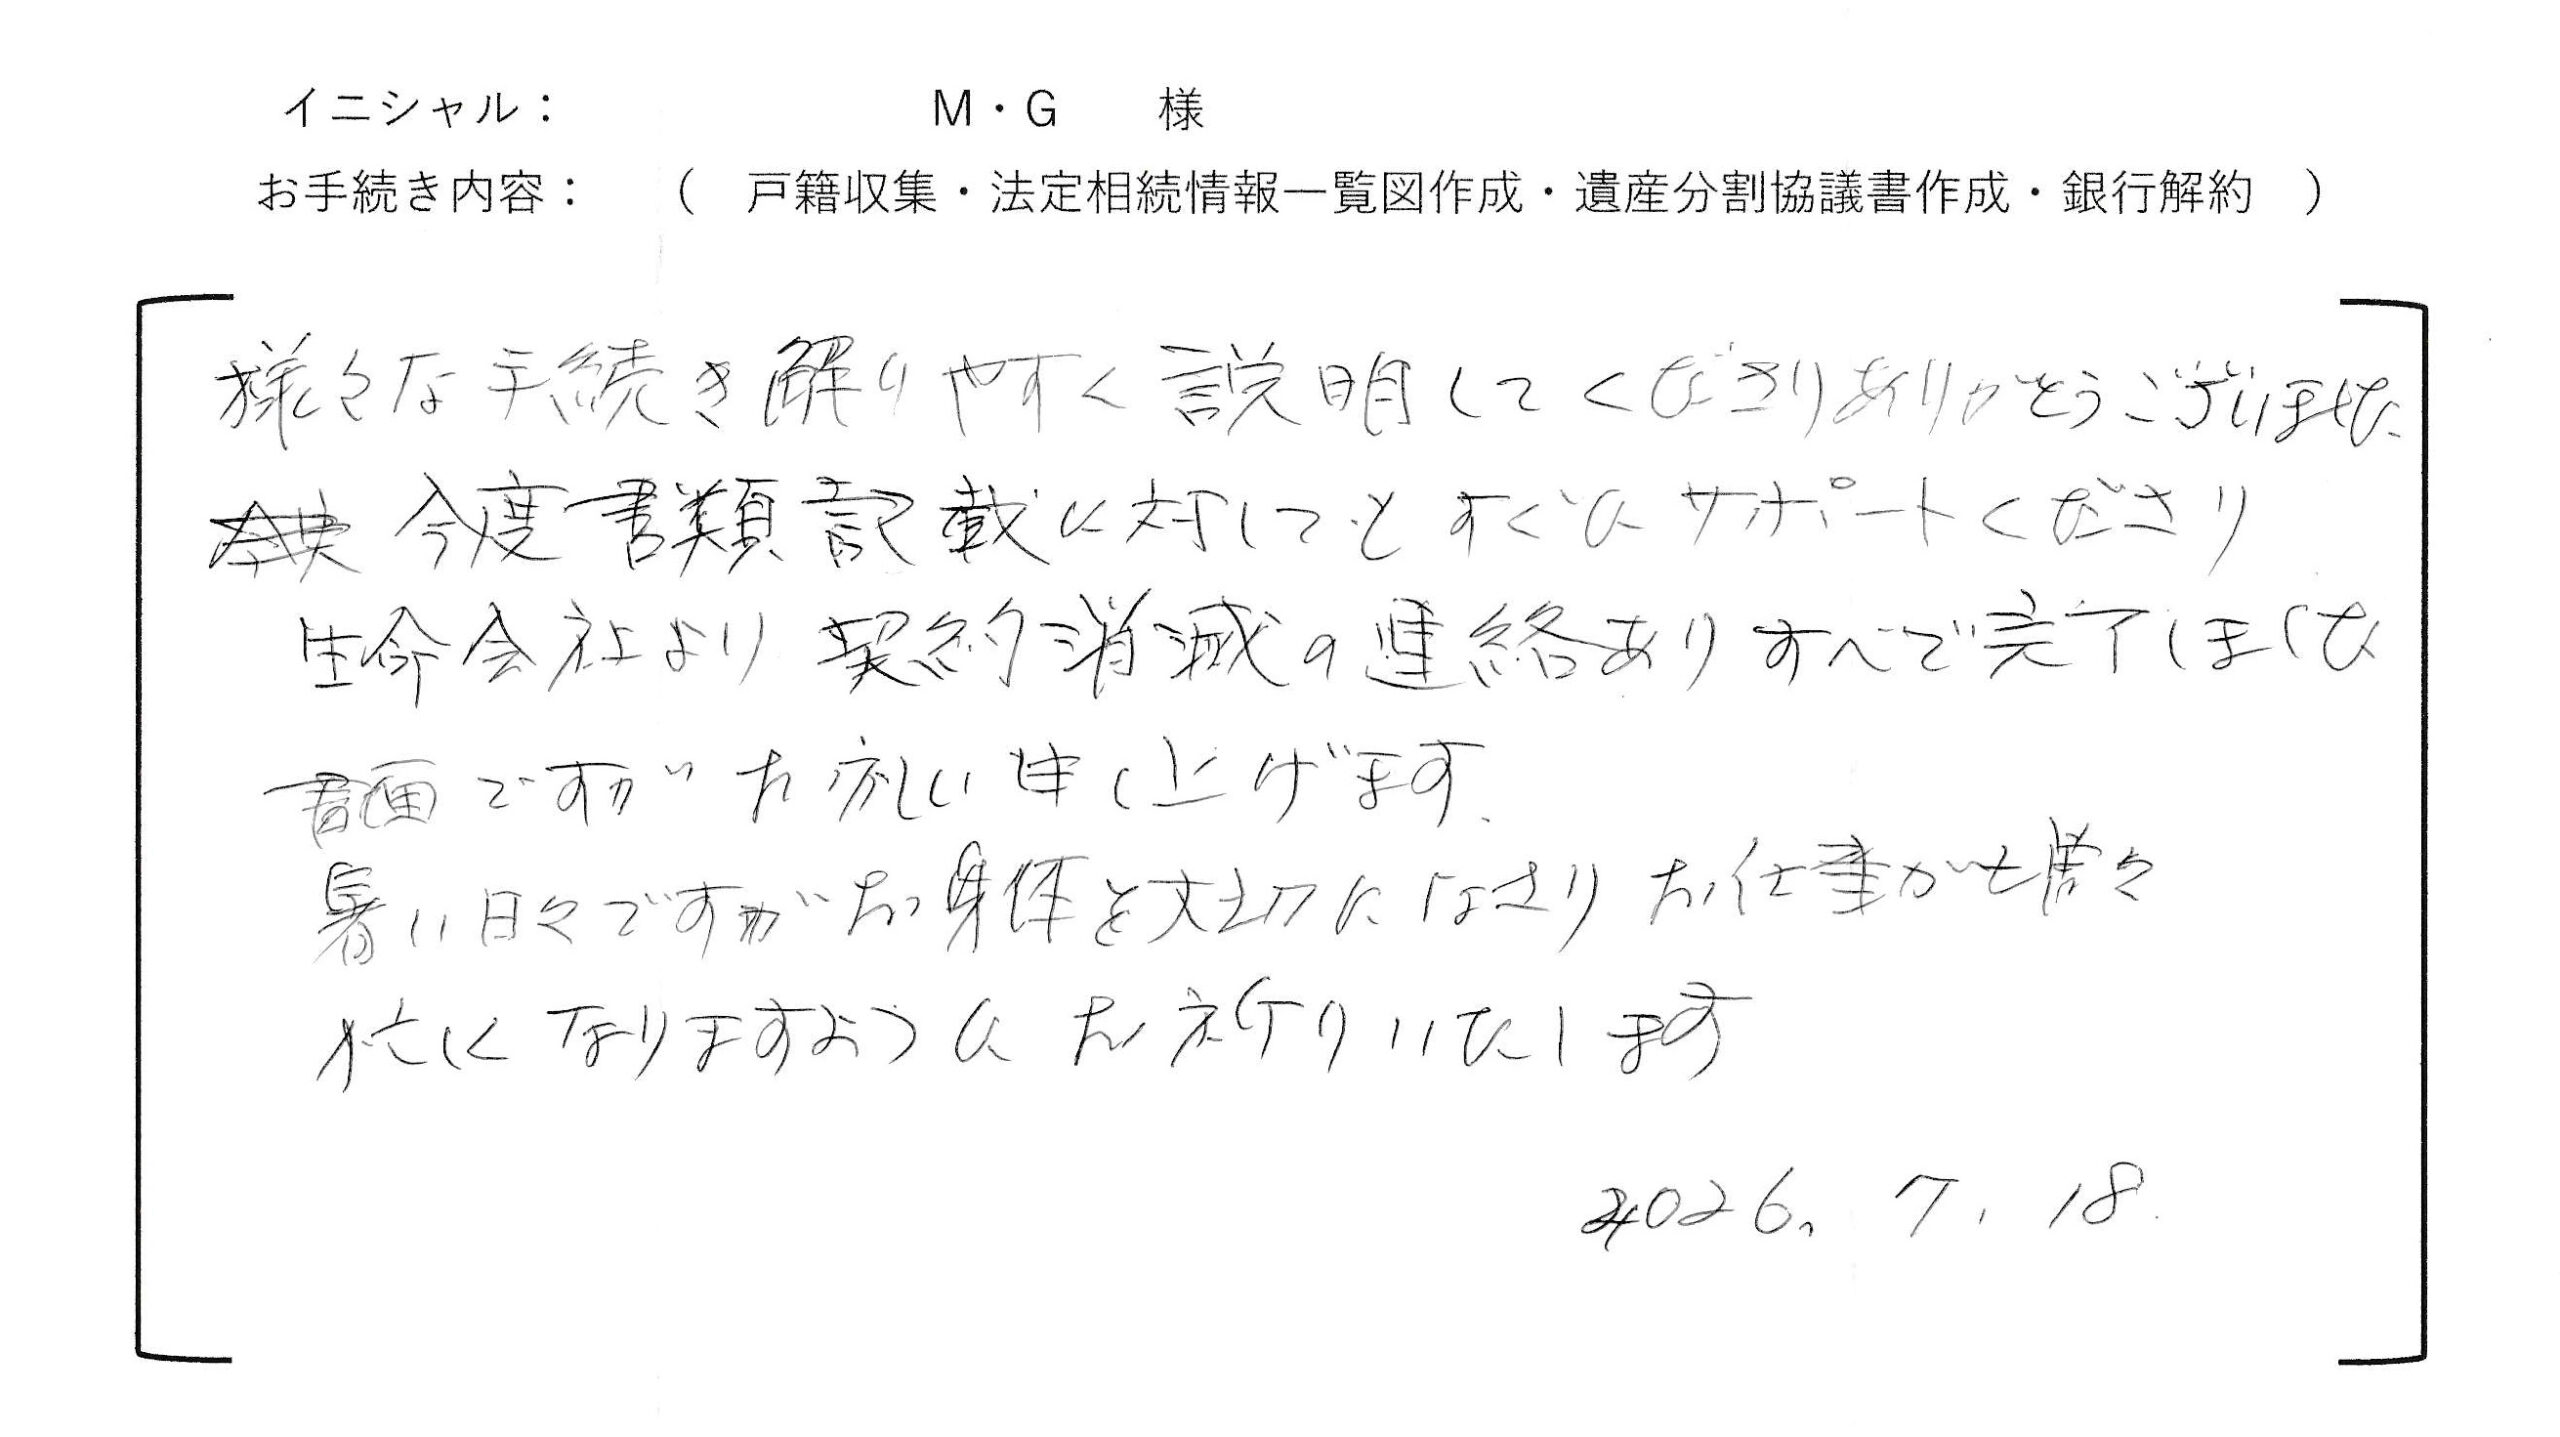
M.G.様 女性/80代

戸籍収集/法定相続情報一覧図作成/遺産分割協議書作成/銀行解約 など

様々な手続きを解りやすく説明してくださりありがとうございました。
また、(生命保険の)書類記載に対してもすぐにサポートくださり、生命(保険)会社より、契約消滅の連絡があり、すべて完了しました。
書面ですがお礼申し上げます。
暑い日々ですがお身体を大切になさり、お仕事が増々忙しくなりますようにお祈りいたします。
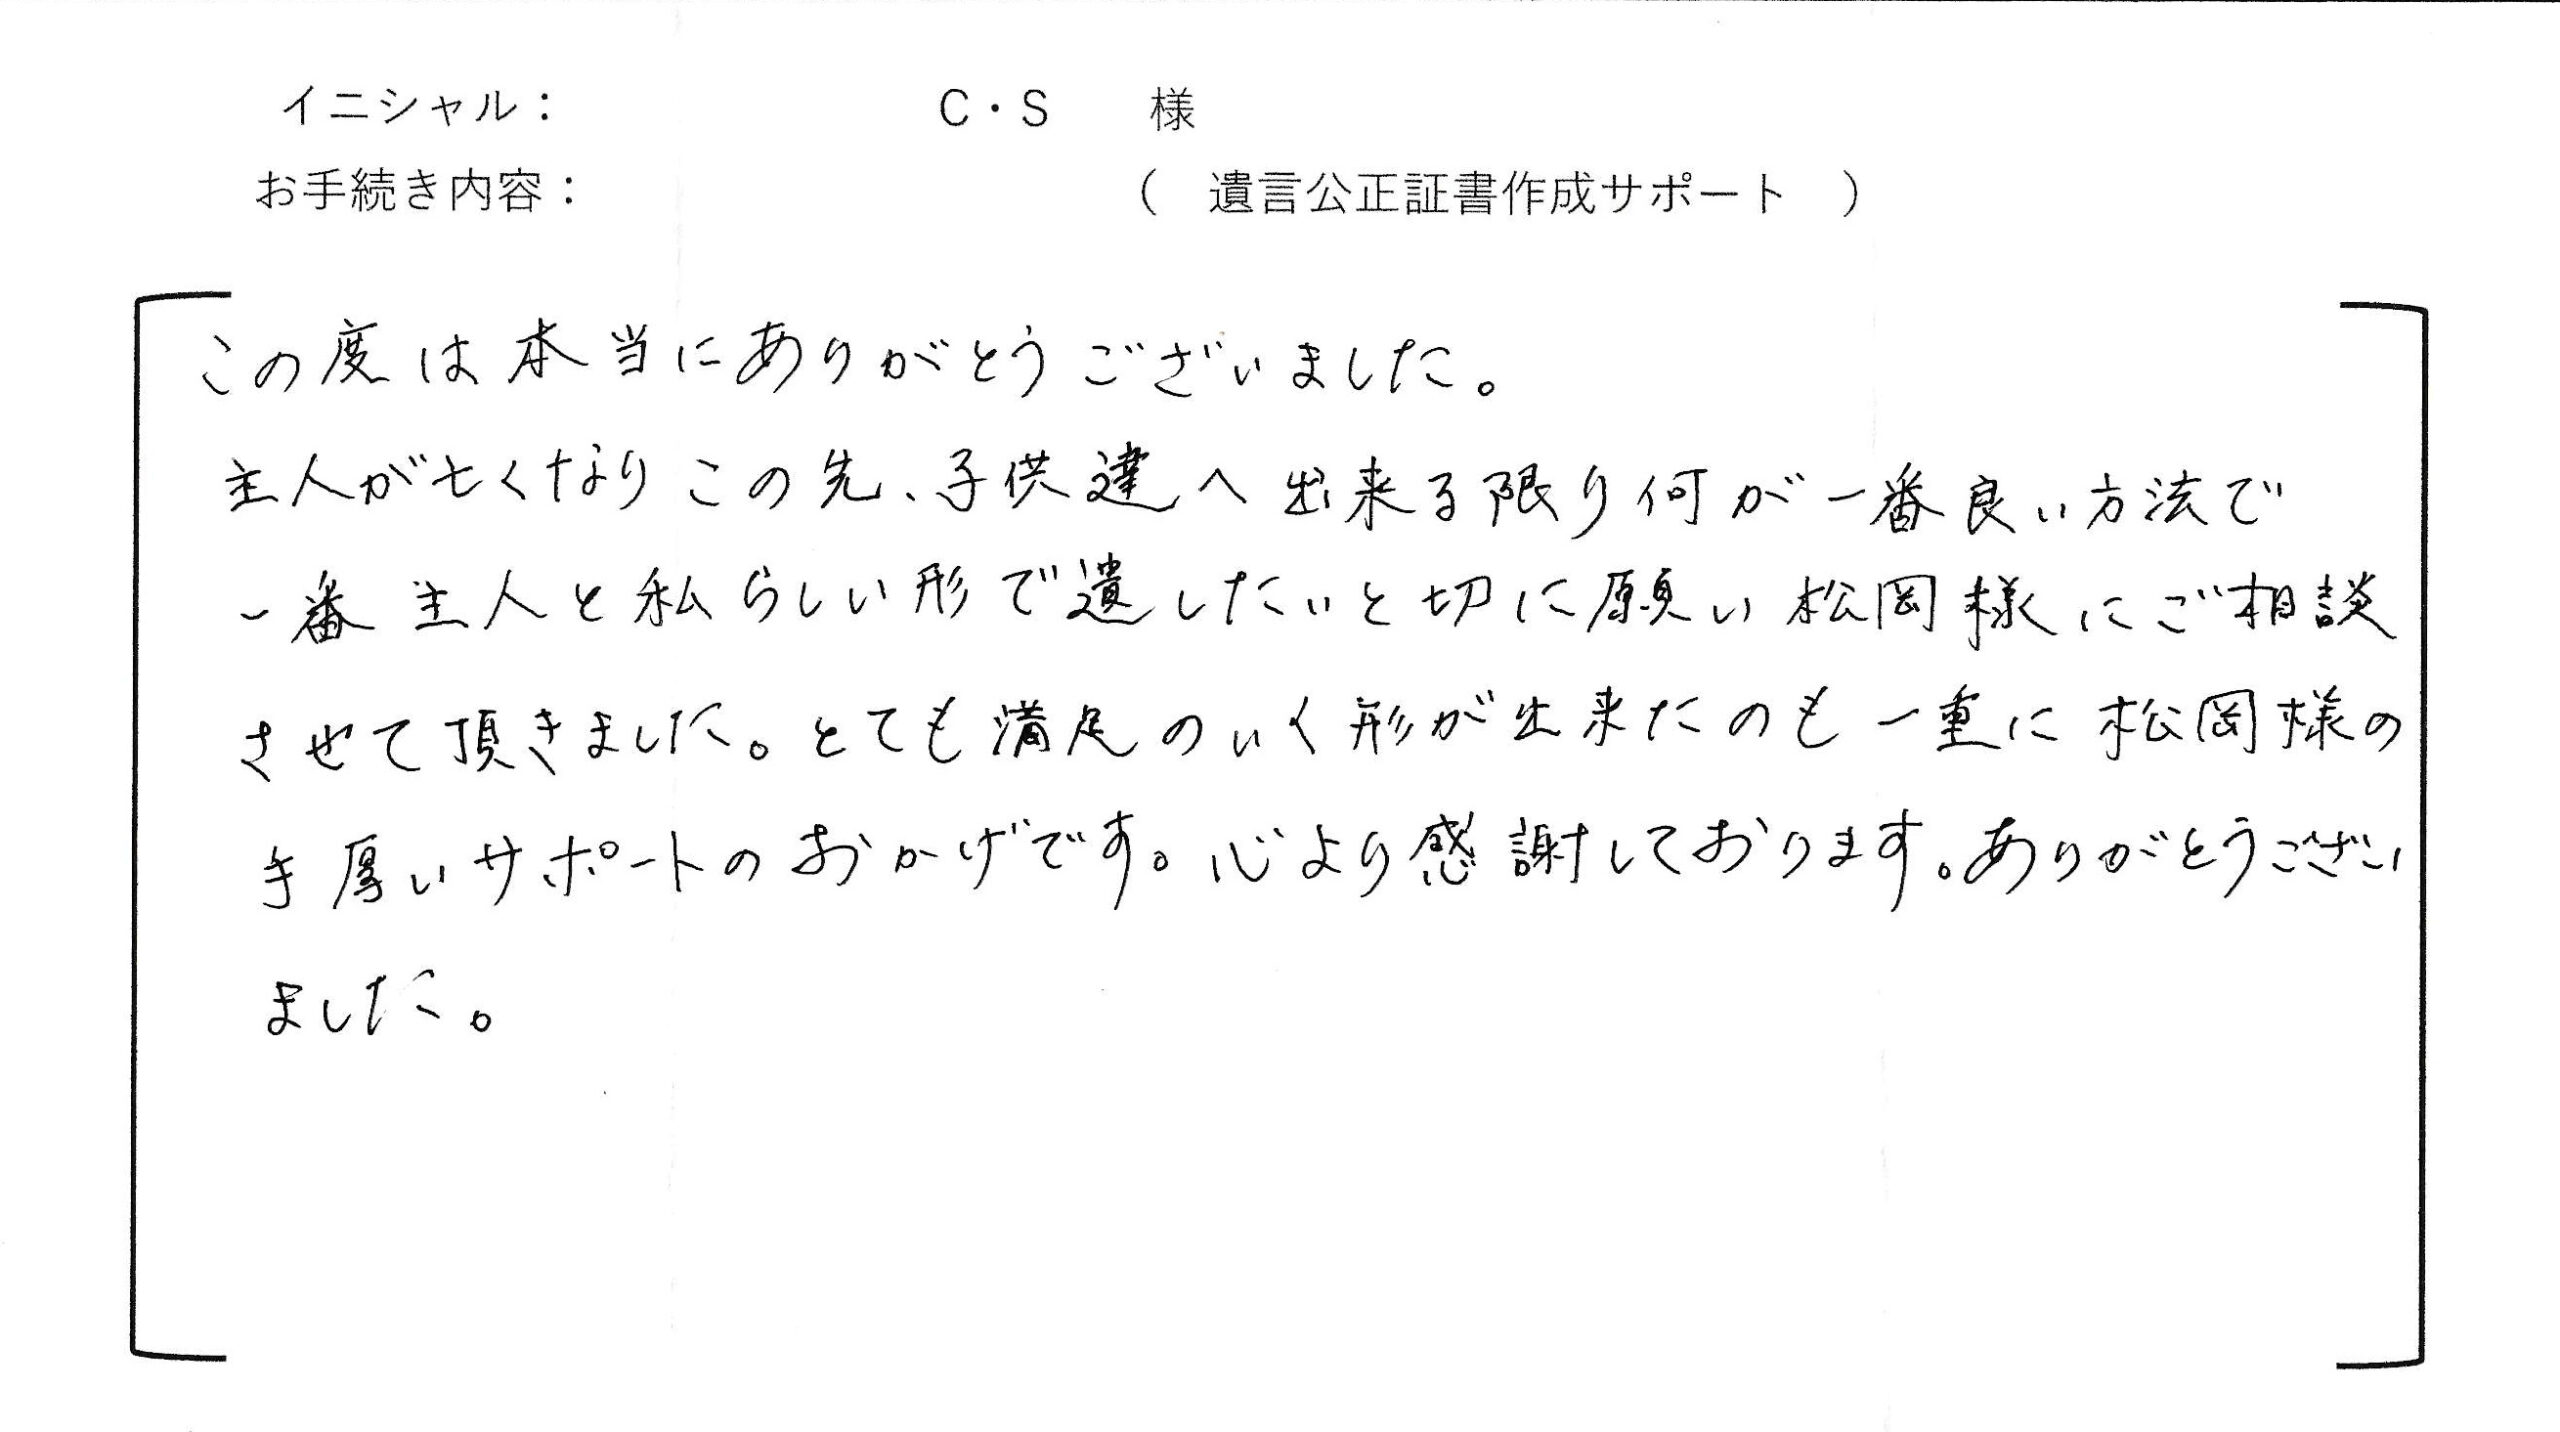
C.S.様 女性/70代

遺言公正証書作成サポート

この度は本当にありがとうございました。
主人が亡くなり、この先、子供達へ出来る限り何が一番良い方法で、一番主人と私らしい形で遺したいと切に願い松岡様にご相談させて頂きました。
とても満足のいく形が出来たのも一重に松岡様の手厚いサポートのおかげです。
心より感謝しております。ありがとうございました。
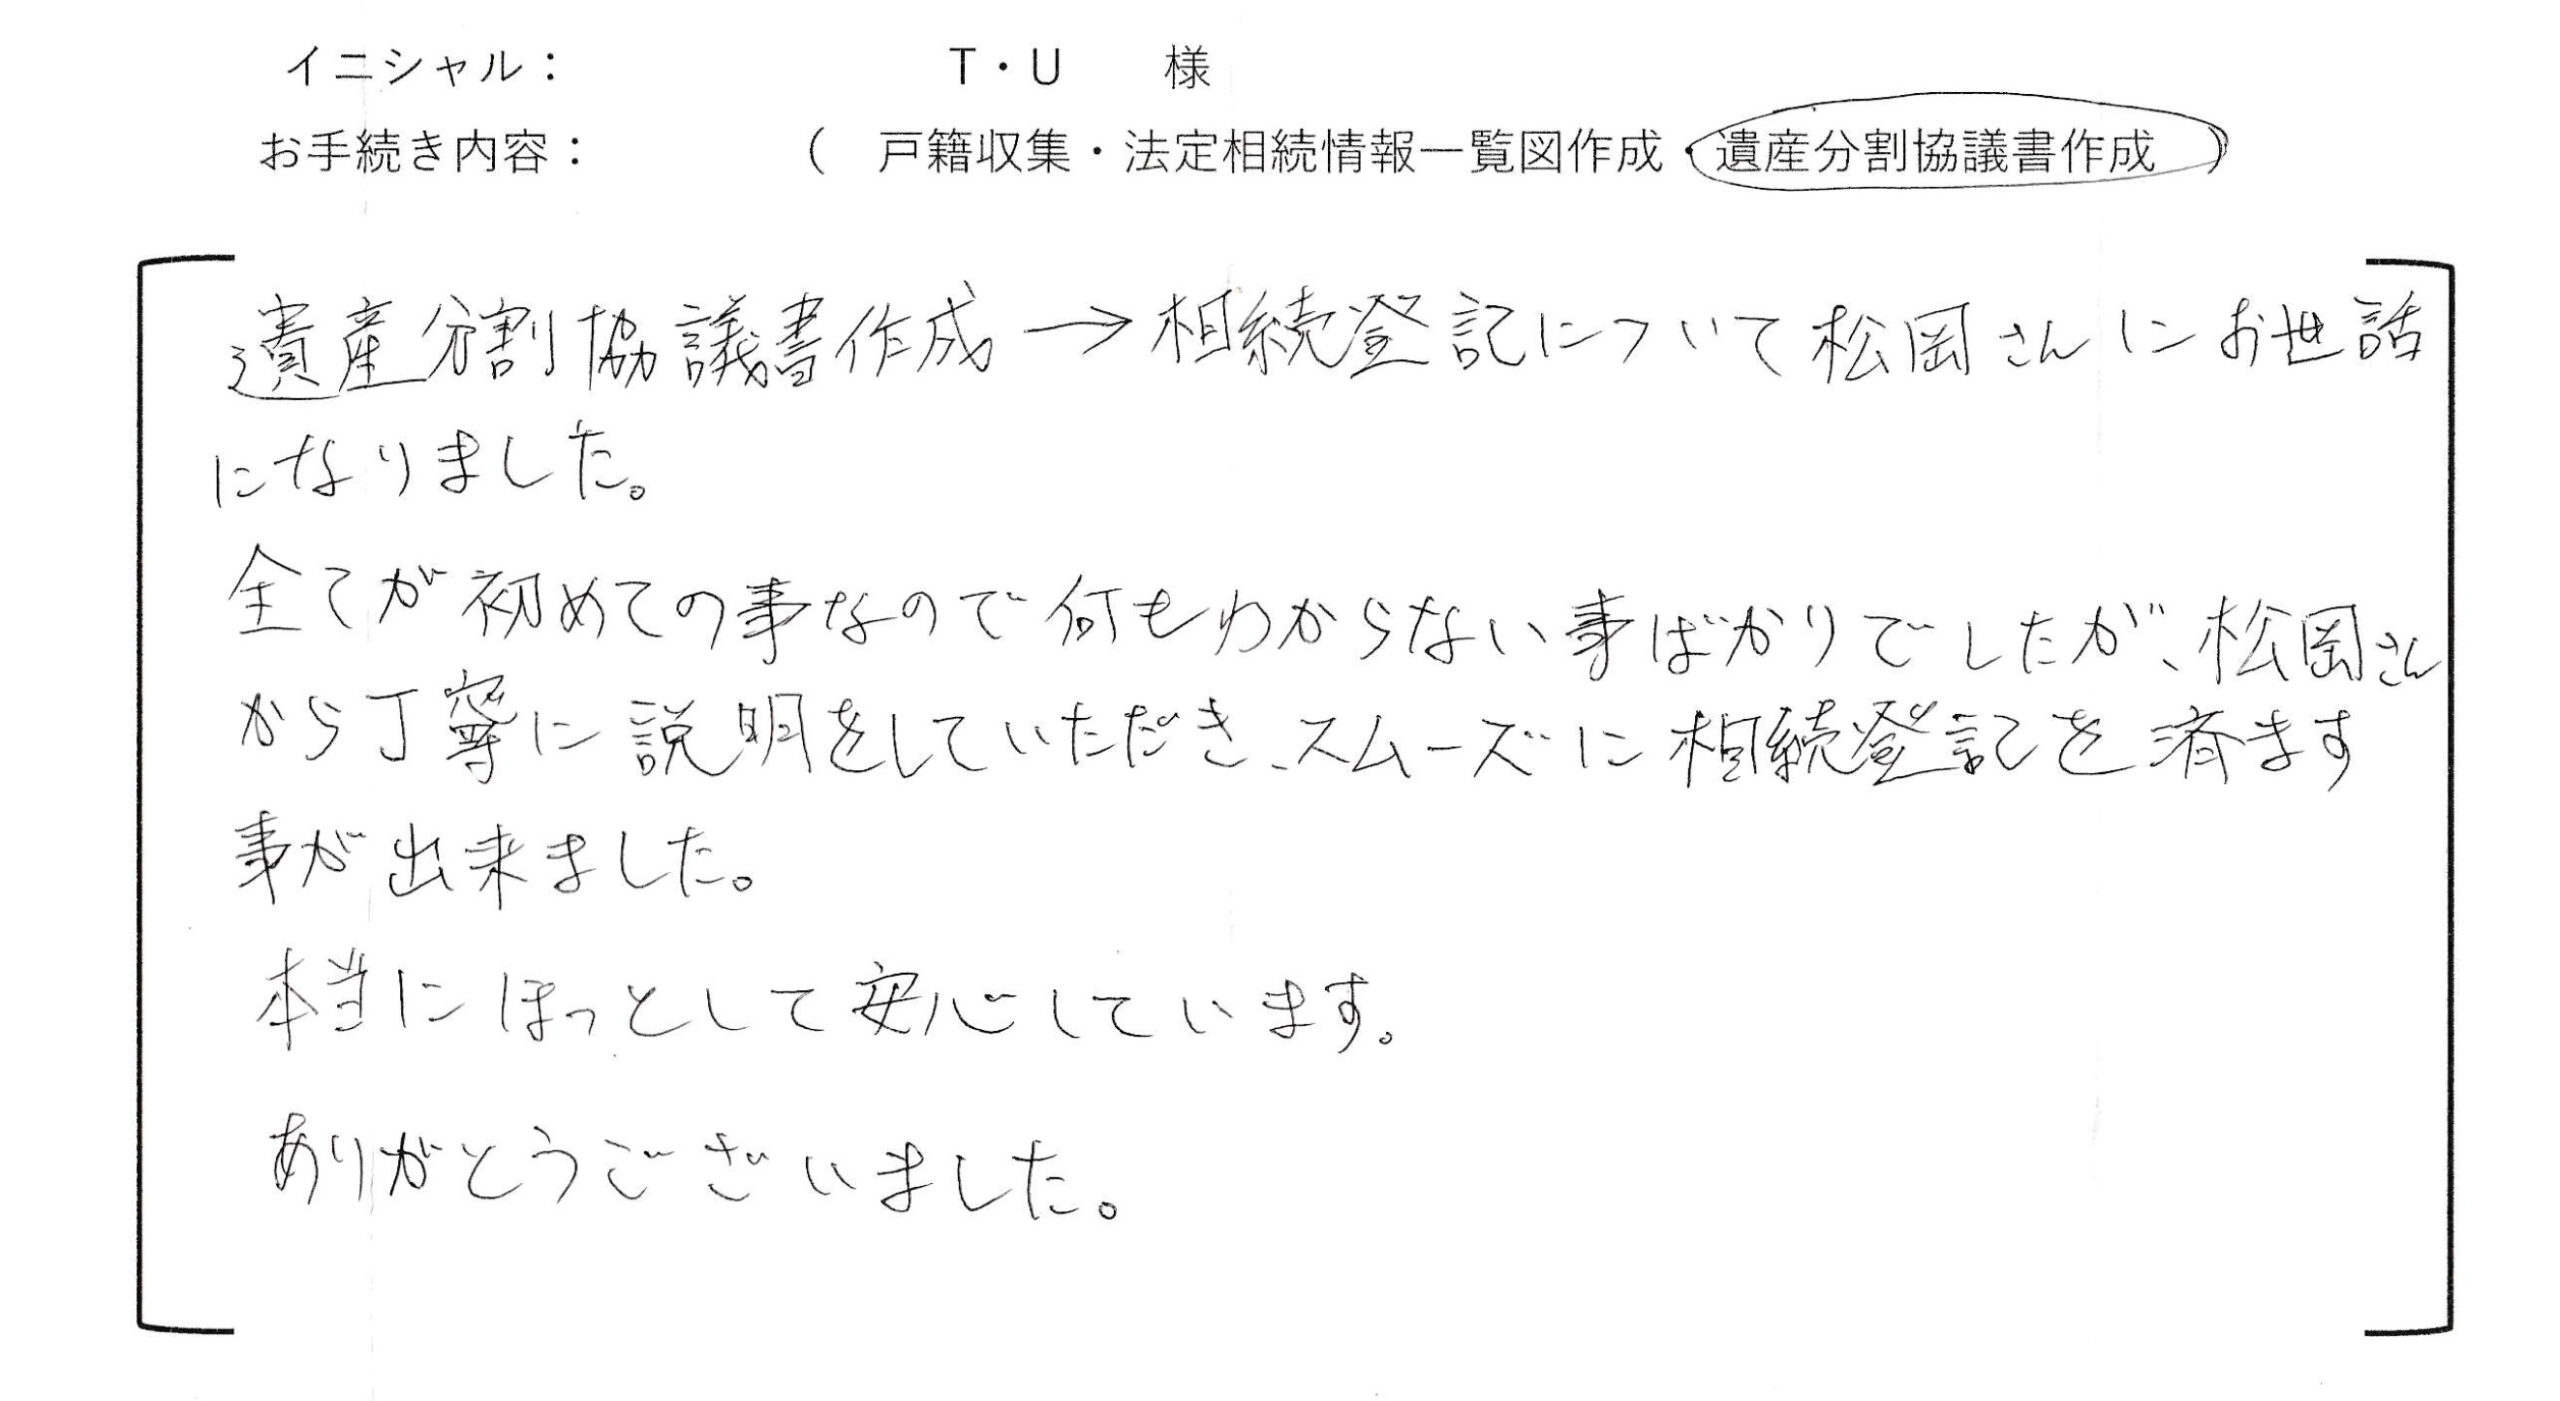
T.U.様 男性/40代

戸籍収集/法定相続情報一覧図作成/遺産分割協議書等作成 など

遺産分割協議書作成から司法書士と連携の上での相続登記まで松岡さんにお世話になりました。
全てが初めての事なので何もわからない事ばかりでしたが、松岡さんから丁寧に説明をしていただき、スムーズに相続登記を済ます事が出来ました。
本当にほっとして安心しています。
ありがとうございました。
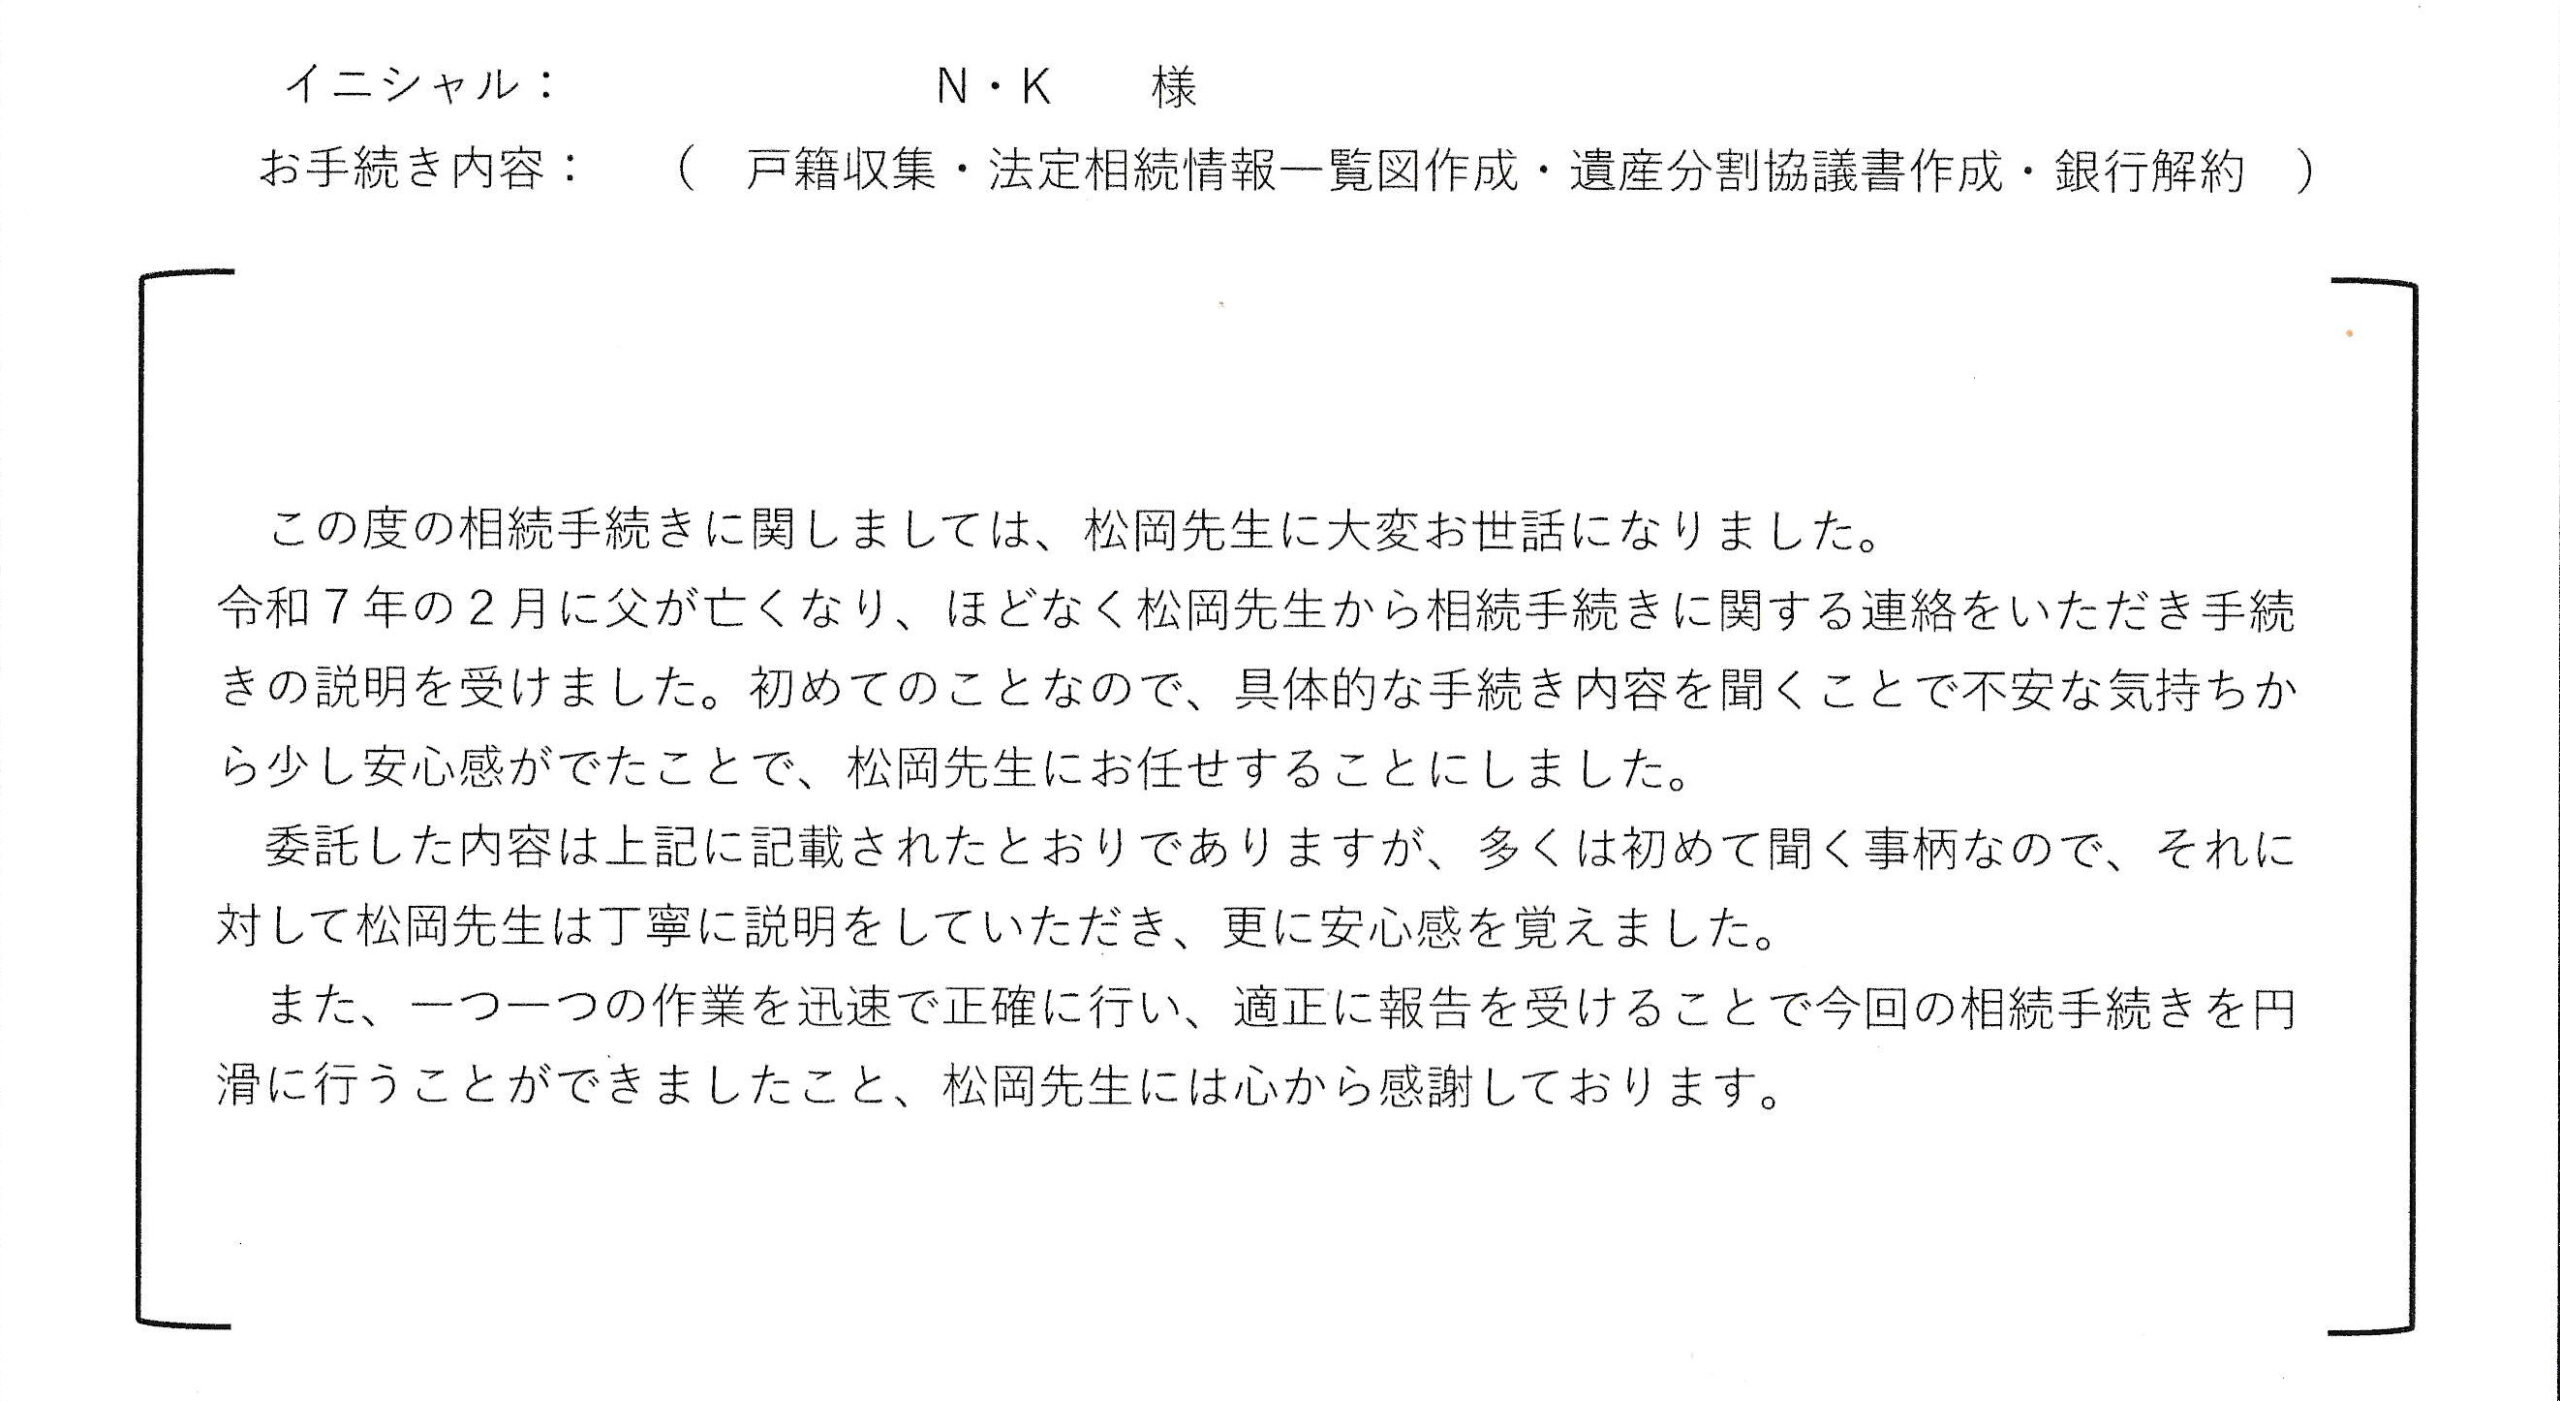
N.K.様 男性/60代

戸籍収集/法定相続情報一覧図作成/遺産分割協議書作成/銀行解約 など

この度の相続手続きに関しましては、松岡先生に大変お世話になりました。
令和7年の2月に父が亡くなり、ほどなく松岡先生から相続手続きに関する連絡をいただき手続きの説明を受けました。初めてのことなので、具体的な手続き内容を聞くことで不安な気持ちから少し安心感がでたことで、松岡先生にお任せすることにしました。
委託した内容は上記に記載されたとおりでありますが、多くは初めて聞く事柄なので、それに対して松岡先生は丁寧に説明をしていただき、更に安心感を覚えました。
また、一つ一つの作業を迅速で正確に行い、適正に報告を受けることで今回の相続手続きを円滑に行うことができましたこと、松岡先生には心から感謝しております。

ご相談からご依頼までの流れFLOW

ご相談は、お一人でも、ご家族と一緒でも構いません。
まずはお気軽にお問合せください。

  1. お問合せ

    まずは、お電話かメールフォームにてお問い合わせください。

  2. 無料相談

    ご相談内容をしっかりとお聞きし、解決方法を提案いたします。

  3. 見積り・ご検討

    費用について見積りを提示いたします。じっくりご検討ください。

  4. ご依頼

    ご検討のうえ、ご納得いただけた場合は、正式にご依頼ください。

来所・訪問に加えてオンラインでもご相談に対応しております

些細なことでも遠慮なくご相談ください

  • 初回相談
    無料
  • 出張・オンライン
    相談対応
  • 土日祝は
    通常営業

NEWS お知らせ

2026.11.01
ブログ

自筆証書遺言の改正|押印不要・スマホOK ← 採用

2026年の民法改正で自筆証書遺言はどう変わる?押印要件の廃止やスマホで作れる「保管証書遺言」の新設、施行時期、これまでの改正点を行政書士がわかりやすく解説。改正前の今、遺言を書くときの注意点もまとめました。 自筆証書遺言とは?これまでの改正をおさらい 自筆証書遺言とは、遺言者が自分の手で書いて作る遺言書のことです。費用がかからず、思い立ったときにひとりで作れる手軽さが魅力です。 ただし民法では「全文・日付・氏名を自分で書き、印を押す」ことが求められ、ひとつでも欠けると無効になるという厳しいルールがあります。 この自筆証書遺言は、約40年ぶりの相続法改正(2018年成立)で大きく見直されました。 改正① 財産目録はパソコン作成OKに(2019年1月13日〜) 以前は、不動産や預貯金の一覧である「財産目録」もすべて手書きが必要でした。現在は、財産目録に限りパソコンで作成したり、登記事項証明書や通帳のコピーを添付したりできます。 ただし、目録の各ページ(両面なら両面とも)に署名・押印が必要です。 改正② 法務局で預かってもらえる(2020年7月10日〜) 「自筆証書遺言書保管制度」が始まり、遺言書を法務局に預けられるようになりました。主なメリットは次の3つです。 紛失・改ざん・隠匿のおそれがない 家庭裁判所の「検認」が不要 手数料は1通3,900円と低コスト さらに、遺言者が亡くなった後、あらかじめ指定した人に「遺言書が保管されている」と通知してもらうこともできます。 一方で、法務局は遺言の内容が有効かどうかまでは審査しません。せっかく預けても、書き方の不備で相続人が困るケースは今もあります。 そして2026年6月、自筆証書遺言はさらに大きく変わることになりました。次の章で詳しく見ていきましょう。 2026年の民法改正で何が変わる? 2026年6月17日、「民法等の一部を改正する法律」(令和8年法律第45号)が成立し、6月24日に公布されました。遺言に関する主な改正点は次の3つです。 ポイント① 押印が不要に 自筆証書遺言などで必要だった押印が要件から外れ、任意になります。「ハンコを押し忘れて無効」という事態がなくなるわけです。 ただし、全文・日付・氏名を自分で書くルールはそのままです。施行は公布から1年以内(2027年6月まで)に政令で定める日で、施行日以後に作成する遺言から適用されます。 ポイント② 新方式「保管証書遺言」の創設 いわゆる「デジタル遺言」です。作成の流れは次のとおりです。 パソコンやスマートフォンで遺言の全文を作成 署名(またはこれに代わる措置)をする 法務局に保管を申請する 遺言書保管官の前で全文を口述する(対面またはウェブ会議) 手書きの負担がなくなる代わりに法務局での保管が必須となり、本人確認と口述によって、なりすましや偽造を防ぐ仕組みです。施行は公布から3年以内(2029年6月まで)の予定です。 ポイント③ 緊急時の特別方式も見直し 危篤時などに使う特別方式の遺言では、証人への口授を録音・録画で記録する方法が加わります。 改正前後の比較 項目現行改正後全文の自書必要必要(保管証書遺言は不要)押印必要不要作成手段手書きのみ手書き+PC・スマホ(保管証書遺言)法務局保管任意任意(保管証書遺言は必須) ここまで読むと「改正を待ってから書こう」と思うかもしれません。しかし、そこには注意が必要です。 改正を待つべき?今書くときの注意点 結論から言うと、改正を待たずに「今」書くことをおすすめします。 今書くべき3つの理由 理由① 施行日までは現行ルール記事執筆時点では、押印廃止もデジタル遺言もまだ施行されていません。今作る自筆証書遺言には押印が必要です。 理由② 遺言は何度でも書き直せる後から新しい遺言を作れば、内容を変更・撤回できます。改正後にデジタル遺言へ切り替えることも可能です。 理由③ 「いつか」は突然やってくる病気や認知症で判断能力が衰えると、遺言そのものが書けなくなります。 今書くときのチェックポイント 全文・日付・氏名を自書し、押印する(実印が安心) 日付は「令和8年11月吉日」ではなく、日にちまで特定する 不動産は登記事項証明書のとおりに記載し、財産を特定する 訂正は民法の方式が厳格なので、迷ったら書き直す 法務局の保管制度を使い、検認の手間をなくす 遺留分や遺言執行者の指定にも配慮する 専門家に相談するメリット 自筆証書遺言は手軽な反面、「形式は整っていても、内容があいまいで手続きに使えない」という失敗が少なくありません。法改正の施行時期や、自筆・公正証書・デジタル遺言のどれが合うかも、家族構成や財産によって変わります。 那覇市のまかせる行政書士事務所では、遺言書の文案作成から法務局保管のサポートまでお手伝いしています。まずは「相続診断」で、ご家族に合った遺言の形を一緒に考えてみませんか。 まとめ:改正を待たず、今の遺言を正しく残そう 自筆証書遺言は、2019年に財産目録のパソコン作成が認められ、2020年には法務局で保管できる制度が始まるなど、少しずつ使いやすくなってきました。 さらに2026年6月の民法改正で、押印要件の廃止(2027年6月までに施行)と、パソコンやスマホで作れる「保管証書遺言」の創設(2029年6月までに施行)が決まりました。 ただし、どちらもまだ施行前です。今作る遺言には、これまでどおり全文・日付・氏名の自書と押印が必要です。遺言は後から何度でも書き直せるので、改正を待つより「今」作っておくことが家族を守る一番の近道です。 書き方に不安がある方、自分に合う遺言の方式を知りたい方は、ぜひ専門家にご相談ください。 …続きを読む
2026.10.10
ブログ

相続時精算課税と110万円贈与どっち?

相続時精算課税と110万円の暦年贈与、どっちが得?2024年改正で持ち戻し期間は7年に延長され、精算課税には年110万円の基礎控除が新設されました。両制度のメリット・デメリット、ケース別の選び方、手続きの注意点をわかりやすく解説します。 生前贈与の2つの方法と2024年改正の全体像 「子どもや孫に財産を早めに渡したいけれど、税金で損はしたくない」。そう考えて生前贈与を検討する方が増えています。 生前に財産を贈る場合、贈与税の計算方法は次の2つから選びます。 暦年課税(いわゆる110万円贈与) 相続時精算課税 どちらを選ぶかで、贈与税だけでなく将来の相続税まで大きく変わります。 2024年1月から制度が大きく変わった 令和5年度税制改正により、2024年1月1日以降の贈与から両制度のルールが見直されました。主な変更点は次の2つです。 ① 暦年贈与の「持ち戻し期間」が3年から7年へ延長亡くなる前の一定期間に受けた贈与は、相続財産に足し戻して相続税を計算します。この期間が段階的に延び、最終的には7年になります。「毎年110万円ずつ贈与すれば相続税対策になる」という従来の常識が、通用しにくくなりました。 ② 相続時精算課税に「年110万円の基礎控除」が新設これまで精算課税は、少額の贈与でも申告が必要で、使いにくい制度とされてきました。改正後は年110万円までの贈与なら申告不要です。しかもこの部分は、相続時に足し戻す必要がありません。 「どっちが得か」の答えが変わった 改正前は「迷ったら暦年贈与」が定番でした。しかし今は、相続時精算課税の方が有利になるケースも増えています。 一方で、精算課税には「一度選ぶと暦年課税に戻れない」という重大な制約があります。安易に選ぶと後悔しかねません。 この記事では、両制度のメリット・デメリットをわかりやすく整理し、ご家庭に合った選び方を解説します。 暦年贈与(年110万円)の仕組みとメリット・デメリット 暦年贈与の仕組み 暦年課税では、1月1日から12月31日までの1年間に受け取った贈与の合計額から、基礎控除110万円を差し引いて贈与税を計算します。110万円以下なら贈与税はかからず、申告も不要です。 この110万円はもらう人ごとに適用されます。たとえば子2人・孫2人の計4人に110万円ずつ贈与すれば、年440万円を非課税で移せます。 メリット 誰にでも贈与できる:年齢や続柄の制限がありません。 手続きが簡単:110万円以内なら申告は不要です。 孫への贈与は持ち戻しの対象外:相続人でない孫などは、遺贈で財産を受け取らない限り、7年ルールの対象になりません。 途中でやめられる:毎年の状況を見ながら柔軟に調整できます。 デメリット ① 持ち戻し期間の延長相続や遺贈で財産を受け取る人への贈与は、亡くなる前7年以内の分(段階的に延長)を相続財産に足し戻します。なお、延長された4年間の贈与については、合計100万円まで差し引けます。高齢になってから始めると、節税効果が薄れやすい点に注意が必要です。 ② 110万円を超えると税率が高い超えた部分には10%〜55%の累進税率がかかります。まとまった財産を一度に移すのには向いていません。 ③ 「定期贈与」と判断されるリスク「毎年同じ日に同じ額」を機械的に続けると、最初から総額を贈る約束だったとみなされ、一括で課税されるおそれがあります。 ④ 名義預金のリスク子ども名義の口座に入金しても、通帳や印鑑を親が管理していれば、贈与は成立していないと判断されがちです。 暦年贈与が向いている人 贈与を早めに始められる、比較的若い方 孫など、相続人以外にも贈与したい方 長期にわたってコツコツ財産を移したい方 相続時精算課税の仕組みとメリット・デメリット 相続時精算課税の仕組み 相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる制度です(年齢は贈与した年の1月1日時点)。 選ぶと、次のように課税されます。 毎年 110万円の基礎控除(申告不要・相続時の足し戻しなし) さらに 累計2,500万円までの特別控除 2,500万円を超えた部分は 一律20% の贈与税 そして相続が起きたときに、基礎控除を除いた贈与財産を相続財産に加えて相続税を計算し、すでに払った贈与税を差し引いて精算します。 メリット ① 新設の110万円は「完全非課税」暦年贈与と違い、亡くなる直前の贈与でも足し戻しがありません。高齢の親からの贈与では、これが最大の強みです。 ② 大きな財産を一度に移せる2,500万円まで贈与税がかからないため、住宅資金や事業資金を早めに渡せます。 ③ 値上がりする財産に有利相続時に加算されるのは「贈与したときの価額」です。将来値上がりが見込める株式や土地を早めに贈れば、値上がり分には相続税がかかりません。 ④ 相続トラブルの予防生前に特定の財産を渡しておくことで、遺産分割の争いを減らせる場合があります。 デメリット ① 暦年課税に戻れない一度選ぶと、その贈与者からの贈与には生涯精算課税が適用されます。撤回はできません。 ② 小規模宅地等の特例が使えない精算課税で贈与した土地には、相続税評価額を最大80%減額できる特例が適用できません。自宅の土地は注意が必要です。 ③ 値下がりした財産は不利贈与時の高い価額のまま加算されます。 ④ 不動産の移転コストが高い登録免許税や不動産取得税は、相続で取得するより贈与の方が高くなります。 ケース別・どちらを選ぶべきか 結局どちらが得かは、財産の額・贈与者の年齢・渡す財産の種類で決まります。代表的なケースで考えてみましょう。 ケース1:相続税がかからない見込みの家庭 相続財産が基礎控除(3,000万円+600万円×法定相続人の数)以下なら、相続税の心配はほぼありません。この場合は相続時精算課税で2,500万円まで非課税で前渡しできるため、教育資金・住宅資金などを早めに支援しやすくなります。 ケース2:親が高齢(70代後半〜)で相続税がかかる家庭 暦年贈与は7年の持ち戻しで、効果が残りにくくなります。相続時精算課税の年110万円枠なら足し戻しがないため、高齢になってから始めるほど精算課税が有利になりやすいといえます。 ケース3:親がまだ若く、孫も多い家庭 贈与できる期間が長く、贈る相手も多いなら暦年贈与の出番です。子だけでなく孫にも毎年110万円ずつ贈れば、長期間で大きな額を移せます。孫は原則として持ち戻しの対象外なのも強みです。 ケース4:値上がりが見込める株式・土地がある 相続時精算課税で早めに贈与すれば、将来の値上がり分を相続税の対象から外せます。ただし、自宅の土地は小規模宅地等の特例が使えなくなるため、慎重な比較が必要です。 「併用」という選択肢もある 精算課税は贈与者ごとに選びます。たとえば「父からは精算課税、母からは暦年贈与」という使い分けが可能です。また、受け取る側も「父からの精算課税の110万円」と「母からの暦年贈与の110万円」を別枠で使えます。 判断の目安 状況向いている制度贈与者が高齢相続時精算課税長期間・多人数に贈与暦年贈与値上がりする資産がある相続時精算課税自宅の土地を渡したい慎重に比較(相続の方が有利な場合も) 失敗しないための注意点と手続きの流れ 相続時精算課税の手続き 精算課税を選ぶには、最初に贈与を受けた年の翌年2月1日〜3月15日に、「相続時精算課税選択届出書」を税務署へ提出します。 年110万円以下の贈与でも、初年度の届出は必須です。 届出をしないと、自動的に暦年課税として扱われます。 2年目以降は、110万円以下なら申告不要です。 暦年贈与で押さえたいポイント ① 贈与契約書を毎年作る「あげた」「もらった」という双方の合意を書面に残し、贈与の事実を証明できるようにします。 ② 振込で記録を残す現金手渡しは避け、受贈者本人名義の口座へ振り込みましょう。 ③ 通帳・印鑑は受贈者が管理する名義預金とみなされないための基本です。 ④ 金額や時期に変化をつける定期贈与と判断されないよう、毎年同じ額・同じ日の贈与を機械的に続けるのは避けます。 両制度に共通する注意点 贈与の記録を家族で共有する:相続税の申告時に、過去の贈与を正確に把握する必要があります。 遺留分への配慮:特定の子だけに多く贈与すると、他の相続人との争いの火種になります。 一度の判断で決めない:精算課税は撤回できません。家族構成や財産内容をふまえて慎重に検討しましょう。 専門家への相談がおすすめ どちらが有利かは、財産総額・不動産の有無・家族構成によって大きく変わります。具体的な税額の試算は税理士に、遺言書や贈与契約書の作成、相続手続き全体の段取りは相続対策コンサルタントや行政書士などの専門家に相談すると安心です。 まとめ 生前贈与には、年110万円の基礎控除を使う「暦年贈与」と、累計2,500万円まで非課税で贈れる「相続時精算課税」の2つの方法があります。 2024年の税制改正で、暦年贈与は相続時の持ち戻し期間が3年から7年に延長されました。一方、相続時精算課税には、足し戻し不要の年110万円の基礎控除が新設されています。 その結果、親が高齢の場合や、値上がりが見込める財産を渡したい場合は精算課税が有利になるケースが増えました。反対に、長期間かけて孫を含む多くの人に贈与するなら、今も暦年贈与が力を発揮します。 ただし、精算課税は一度選ぶと暦年課税に戻れず、小規模宅地等の特例も使えなくなります。「どっちが得か」はご家庭ごとに異なるため、制度の特徴を理解したうえで、早めに専門家へ相談することが失敗しない生前贈与への近道です。 …続きを読む
2026.09.09
ブログ

「同居していれば…実家相続の後悔」

「実家は娘が相続するはずだった」のに相続税が発生―。小規模宅地等の特例は「誰が相続するか」で使えるか否かが決まります。別居の子は配偶者が存命なら原則的には使えず、同居していれば防げた後悔が生まれます。(注:生計同一要件等を満たしていれば、配偶者がいても別居の子が使える場合もありますが、条件は厳格です。)実例をもとに、親が元気なうちに家族で話し合う「円満相続家族会議」の必要性を解説します。 「まさか相続税がかかるなんて」―ある家族の相談から 「実家は娘の私が相続するつもりでした。まさか相続税がかかるなんて……」 先日、お父様を亡くされた長女の方から、こんなご相談をいただきました。 ご家族の構成は、亡くなったお父様(被相続人)、高齢のお母様、そして相談者である長女の方の3人。お母様もご高齢のため、「実家の土地と建物は長女が引き継ぐのが自然だろう」と、ご家族の間では以前から何となく話が決まっていたそうです。 ところが、相続手続きを進めるために不動産の評価額を計算してみると、思わぬ事実が判明しました。お父様が所有されていた不動産の数が多く、預貯金と合わせると相続税の基礎控除額を超えてしまう可能性が出てきたのです。 「相続税は、お金持ちの家の話」と思われがちですが、実は都市部や地価の高いエリアに実家がある場合、ごく普通のご家庭でも基礎控除を超えることは珍しくありません。沖縄でも那覇市内や倍率表適用地域の近郊では、同じような状況になるご家庭が増えています。 ここで登場するのが、相続税対策の切り札とも呼ばれる「小規模宅地等の特例」です。この特例を使えば、実家の土地の評価額を大きく下げることができ、今回のケースでも基礎控除の範囲に収められる見込みでした。 しかし、話はそう簡単ではありませんでした。 この特例には「誰が相続するか」という条件があり、長女の方がそのまま実家を相続しても、特例は使えないことが分かったのです。 「もっと早く知っていれば……」 相談者の方が漏らしたこの一言が、今回のテーマです。相続は、亡くなってから考えるのでは間に合わないことがある。そのことを、この実例を通してお伝えしていきます。 相続税が8割減る「小規模宅地等の特例」とは まず、今回のカギとなる「小規模宅地等の特例」について、できるだけ簡単にご説明します。 この特例は、亡くなった方が住んでいた自宅の土地について、一定の条件を満たす人が相続した場合、330㎡(約100坪)までの部分の評価額を80%減額できるという制度です。 たとえば、評価額3,000万円の自宅の土地であれば、特例を使うことで評価額は600万円になります。つまり2,400万円分も相続財産が圧縮されるわけです。 なぜこれほど大きな減額が認められているのでしょうか。それは、残された家族が相続税を払うために「住み慣れた家を売らなければならない」という事態を防ぐためです。自宅は生活の基盤であり、簡単に換金できる財産ではないという配慮から生まれた制度なのです。 ここで、相続税の基礎控除についても確認しておきましょう。基礎控除額は次の計算式で決まります。 3,000万円 + 600万円 × 法定相続人の数 今回のケースでは、法定相続人はお母様と長女の方の2人ですから、基礎控除額は4,200万円です。相続財産の合計がこの金額を超えなければ、相続税の申告は原則として不要です。 仮に、実家の土地が3,500万円、建物が500万円、預貯金が1,000万円だったとしましょう。合計は5,000万円で、基礎控除を800万円超えてしまいます。しかし土地に特例を適用できれば、土地の評価額は700万円となり、合計は2,200万円。基礎控除の範囲内に収まり、相続税はかからなくなります。 このように、小規模宅地等の特例は「相続税がかかるか、かからないか」を左右するほど大きな効果を持っています。 ただし、この特例には見落とされがちな重要な条件があります。それが「誰が相続するか」という取得者の要件です。次のブロックで詳しく見ていきましょう。 特例を使えるのは「誰」か―3つの条件 小規模宅地等の特例(特定居住用宅地等)は、土地を相続する人が次の3つのいずれかに当てはまる必要があります。 ① 配偶者 亡くなった方の配偶者であれば、同居していたかどうかに関係なく、無条件で特例を使えます。最も適用しやすい立場です。 ② 同居していた親族 亡くなった方と相続開始の直前まで同じ家に住んでいた親族です。ただし、相続税の申告期限(原則、亡くなってから10か月)まで、その家に住み続け、かつ所有し続ける必要があります。 ③ 別居していた親族(いわゆる「家なき子」) 同居していなくても、一定の条件を満たせば特例を使える場合があります。ただしこの③には大前提があり、亡くなった方に配偶者がおらず、同居していた相続人もいない場合に限られます。さらに、相続開始前3年以内に自分や配偶者などが所有する家に住んでいないこと、といった細かな条件も加わります。 さて、今回のご家族に当てはめてみましょう。 長女の方は、結婚後ずっと実家とは別の家で暮らしていました。つまり②の「同居親族」には当てはまりません。 では③の「家なき子」はどうでしょうか。ここが最大の落とし穴でした。お父様にはお母様という配偶者がいらっしゃいます。配偶者がいる時点で、③の適用は認められないのです。 結果として、長女の方が実家を相続した場合、特例は基本的には使えません。土地は評価額がそのまま計上され、相続税が発生してしまいます。 一方、お母様が相続すれば①に該当し、特例が使えます。さらに配偶者には「配偶者の税額軽減」という別の制度もあり、1億6,000万円まで相続税がかかりません。 「実家は二女が継ぐ」という家族の自然な思いと、税制上の合理的な選択が、ここで真正面からぶつかってしまったのです。 「生前に知っていれば」―後悔を生んだ本当の原因 長女の方は、こうおっしゃいました。 「父が元気なうちにこの仕組みを知っていれば、私は早めに両親と同居していました。そうすれば、私が実家を相続しても特例が使えたのに……」 そのとおりです。相続開始の前から同居していれば、長女の方は②の「同居親族」に該当し、特例を使って実家を相続できたはずでした。ご両親の介護や見守りという意味でも、同居は前向きな選択肢だったかもしれません。 では、今からできることはないのでしょうか。 現実的な選択肢は、いったんお母様が実家を相続することです。配偶者として特例が使え、今回の相続では相続税がかからずに済みます。 ただし、ここにも注意点があります。お母様が亡くなったときの相続、いわゆる「二次相続」です。このとき長女の方が実家を相続することになりますが、その時点で同居していなければ、やはり特例は使えません。しかも二次相続では法定相続人が1人に減るため、基礎控除額は3,600万円に下がります。問題を先送りしただけで、根本的な解決にはならないのです。 つまり、このご家族が本当に考えるべきだったのは、「一次相続と二次相続をセットで見据えて、誰がいつ実家を引き継ぐか」という長期的な設計でした。 なお、相続税の具体的な計算や申告は税理士の専門領域です。当事務所では、税務が絡む場面では信頼できる税理士と連携し、ご家族全体の相続設計をサポートしています。 今回の後悔を生んだ本当の原因は、長女の方の判断ミスではありません。「家族の誰も、相続の仕組みを知る機会がなかった」こと、そして「家族で相続について話し合う場がなかった」ことです。 多くのご家庭では、相続の話は「縁起でもない」と避けられがちです。しかし、その沈黙こそが、取り返しのつかない後悔を生む最大の原因になっています。 円満相続家族会議が「後悔」を「安心」に変える こうした後悔を防ぐために、当事務所がおすすめしているのが「円満相続家族会議」です。 円満相続家族会議とは、親が元気なうちに、家族全員で財産の全体像と引き継ぎ方について話し合う場のことです。私、相続対策コンサルタント・行政書士が第三者として同席し、話し合いを進行しながら、法律や制度の面から整理をお手伝いします。 今回のご家族が生前に家族会議を開いていたら、何が変わっていたでしょうか。 まず、実家の評価額を把握し、相続税がかかる可能性に気づけたはずです。次に、小規模宅地等の特例の条件を知り、「長女が相続するなら同居が必要」「母が相続するなら二次相続の対策が必要」という選択肢を比較できました。そのうえで、同居の時期や、遺言書の作成、生前贈与の活用などを家族全員が納得した形で決められたのです。 家族会議には、税金対策以上の価値があります。 親の「本当はこうしてほしい」という思いと、子どもの「実はこう考えている」という本音を、生きているうちに伝え合えること。これが円満相続の土台になります。相続トラブルの多くは、財産の多さではなく、「聞いていなかった」「知らなかった」というすれ違いから生まれるからです。 家族会議は、決して堅苦しいものである必要はありません。お盆や正月に家族が集まるタイミングで、1〜2時間ほど時間をとるだけでも十分です。「何から話せばいいか分からない」という方のために、当事務所では話し合いの進め方や事前の財産整理シートもご用意しています。 「うちは財産が少ないから大丈夫」 「まだ元気だから早すぎる」 そう思われている方こそ、ぜひ一度ご相談ください。元気なうちだからこそ、選べる選択肢がたくさんあります。 「同居していれば……」という後悔を、「話し合っておいて良かった」という安心に変える。それが、円満相続家族会議の目的です。 まとめ 今回は、ある長女の方の実例をもとに「円満相続家族会議」の必要性をお伝えしました。 実家の土地は、小規模宅地等の特例を使えば評価額を80%減額でき、相続税がかからなくなるケースも少なくありません。しかしこの特例は「誰が相続するか」で使えるかどうかが決まります。配偶者は無条件で使えますが、別居している子どもは、配偶者が存命の場合には原則として使えません。 今回のご家族では、長女の方が実家を継ぐつもりだったものの特例が使えず、「生前に知っていれば同居していたのに」という後悔が残りました。お母様が相続すれば今回は解決しますが、二次相続で同じ問題が繰り返されるおそれもあります。 後悔の根本原因は、家族の誰も相続の仕組みを知る機会がなく、話し合う場がなかったことです。 親が元気なうちに家族全員で財産と引き継ぎ方を話し合う「円満相続家族会議」を開けば、特例を踏まえた同居の検討、遺言書の作成、二次相続まで見据えた設計が可能になります。 相続は、亡くなってからでは選べる道が限られます。元気な今こそ、家族で話し合う時間をつくってみませんか。まかせる行政書士事務所が、円満相続をトータルでサポートします。 …続きを読む
2026.09.01
ブログ

失敗しない家族信託のメリット・デメリット

家族信託は、親の資産凍結を防ぎつつ柔軟に財産を管理・承継できる制度ですが、身上監護権がない、損益通算不可、受託者の負担が大きいなどの注意点もあります。メリット・デメリットを整理し、失敗しないための家族信託の基礎知識をわかりやすく解説します。 家族信託とは?仕組みをわかりやすく解説 高齢の親の資産を子が代わりに管理し、老後の資金を柔軟に活用できる制度として「家族信託」への関心が高まっています。 家族信託とは、財産を持つ人(委託者)が、信頼できる家族(受託者)に不動産や預貯金の管理・処分を託し、そこから生まれる利益を受け取る人(受益者)のために活用してもらう仕組みです。 多くの場合、委託者自身が受益者を兼ねるため、実質的には「親の財産を、親のために子が管理する」制度といえます。 家族信託が注目される最大の理由は、認知症による「資産凍結」への備えになる点です。 判断能力が低下すると、預金の引き出しや不動産の売却など、本人名義の財産に関する法律行為が困難になります。 金融機関は本人確認ができない取引を拒否するため、たとえ家族であっても勝手に口座を動かすことはできません。 家族信託を契約しておけば、受託者となった家族が委託者に代わって財産を管理・処分できるため、判断能力が低下した後も、介護費用の支払いや不動産の売却といった手続きをスムーズに進められます。 契約は公正証書で結ぶのが一般的で、信託する財産の範囲、受託者の権限、信託を終了させる条件などをあらかじめ細かく取り決めます。 成年後見制度のように家庭裁判所の許可を都度得る必要がなく、家族間の合意に基づいて柔軟に財産を動かせる点が特徴です。 次のブロックでは、この家族信託が具体的にどのようなメリットをもたらすのか、詳しく見ていきます。 家族信託の3つのメリット 家族信託の最大のメリットは、前述の通り、認知症による資産凍結を未然に防げることです。 判断能力が低下する前に契約を結んでおけば、その後は受託者の判断で財産管理を継続でき、介護施設の入居費用や自宅のリフォーム費用なども滞りなく捻出できます。 2つ目のメリットは、成年後見制度に比べて柔軟な財産管理ができる点です。 成年後見制度では、後見人は家庭裁判所の監督下に置かれ、財産の「維持」が原則となるため、投資や積極的な資産運用、不動産の売却などは制限されがちです。 一方、家族信託は契約内容の範囲内であれば、受託者の判断で不動産の売却や建て替え、資産の組み替えなども行いやすく、本人や家族の意向を反映した柔軟な財産活用が可能です。 3つ目のメリットは、遺言では実現できない「二次相続以降」の資産承継先まで指定できることです。 これを「受益者連続型信託」と呼びます。 例えば「自分が亡くなったら配偶者に、配偶者が亡くなったら長男に」というように、複数世代にわたる承継順位をあらかじめ決めておけます。 遺言はあくまで自分の財産の一次的な承継先しか指定できないため、この点は家族信託ならではの大きな強みです。 さらに、家族信託は遺産分割協議を経ずに信託契約の内容に沿って財産が承継されるため、相続発生後の手続きがスムーズに進みやすいという副次的な利点もあります。 ただし、家族信託自体は相続税の節税効果を持つ制度ではない点には注意が必要です。 家族信託の3つのデメリット・注意点 メリットが多い家族信託ですが、契約前に知っておくべき注意点もあります。 1つ目は、受託者に「身上監護権」がないことです。 身上監護権とは、介護施設への入所契約や医療同意など、本人の生活・療養に関する法律行為を代理する権限のことで、これは成年後見人だけに認められています。 家族信託はあくまで「財産管理」の制度であるため、身上監護が必要な場面では、家族信託と成年後見制度を併用するケースも少なくありません。 2つ目は、信託した不動産から損失が出た場合、「損益通算」ができないという税務上のデメリットです。 例えば信託財産である賃貸不動産で赤字が出ても、その損失を他の所得と相殺して税負担を軽くすることができません。 収益物件を信託財産に組み入れる際は、この損益通算禁止規定を踏まえたうえで、相続対策コンサルタントや税理士に相談しながら設計することが重要です。 3つ目は、受託者となる家族の負担です。 受託者には財産管理の義務や帳簿作成・報告義務があり、長期間にわたって誠実に財産を管理し続ける責任を負います。信頼できる受託者候補が身近にいない場合や、家族間で認識にずれがある場合は、後々トラブルに発展することもあるため、契約内容は専門家を交えて慎重に検討すべきです。 なお、家族信託の設計・契約書作成を専門家に依頼する場合、コンサルティング報酬として信託財産評価額の1%程度(最低30万円前後)が目安とされ、これに公正証書作成費用や不動産がある場合の登録免許税が加わります。制度の複雑さと費用の両面から、早めに税理士や司法書士と提携している相続対策コンサルタントなどの専門家へ相談することをおすすめします。 まとめ 家族信託は、認知症による資産凍結を防ぎながら、成年後見制度よりも柔軟に財産を管理・承継できる仕組みです。 判断能力が低下する前に、信頼できる家族を受託者として契約を結んでおくことで、介護費用の支払いや不動産の売却をスムーズに行え、遺言ではできない二次相続以降の承継先指定も可能になります。 一方で、受託者に身上監護権がないこと、信託不動産の損失は損益通算できないこと、受託者に長期的な管理責任が生じることなど、事前に理解しておくべきデメリットも存在します。 契約には専門家への相談費用もかかるため、メリットとデメリットを十分に比較したうえで、家族全員が納得できる形で検討を進めることが大切です。 …続きを読む
2026.08.01
ブログ

小規模宅地を使わないほうがいい5つのケース|二次相続で損しない選び方

自宅なら330㎡まで80%減額できる小規模宅地の特例。 しかし一次相続で配偶者に使うと二次相続で使えなくなるなど、あえて使わないほうが有利なケースがあります。 本記事では制度の要件と限度面積を整理したうえで、使わない判断が正解になる5つの場面、そして2027年から適用される貸付用不動産の「5年ルール」を踏まえた生前対策を、資産家向けに解説します。 小規模宅地の特例とは──最大80%減額の全体像 小規模宅地の特例は、被相続人が住んでいた土地や事業に使っていた土地について、相続税評価額を最大80%減額できる制度です。 都心に自宅を持つ資産家層にとっては、1億円の土地が2,000万円になるインパクトがあり、相続税対策の中でも群を抜いて効果が大きい制度といえます。 対象となる宅地は、大きく4種類に分かれます。 特定居住用宅地等(自宅)……限度面積330㎡、減額割合80% 特定事業用宅地等(個人商店・工場など)……400㎡、80% 特定同族会社事業用宅地等(同族法人に貸している土地)……400㎡、80% 貸付事業用宅地等(アパート・駐車場など)……200㎡、50% 注目すべきは、自宅(330㎡)と事業用(400㎡)は完全併用でき、合計730㎡まで80%減額を受けられる点です。 一方、貸付事業用宅地等を選ぶ場合だけは調整計算が必要で、「特定居住用の面積×200/330+特定事業用の面積×200/400+貸付事業用の面積≦200㎡」という枠に収めなければなりません。 複数の不動産を持つ資産家ほど、この「どの土地に特例を当てるか」の選択が税額を大きく左右します。 取得者ごとの要件が最大の関門 自宅の土地(特定居住用宅地等)については、誰が相続するかで要件が変わります。 配偶者が取得する場合は、居住継続も所有継続も不要です。無条件で330㎡まで80%減額が使えます。 同居していた親族が取得する場合は、相続税の申告期限(相続開始を知った日の翌日から10か月)まで、その土地を所有し続け、かつ住み続けることが条件です。 同居していない親族、いわゆる「家なき子」が取得する場合は、被相続人に配偶者も同居の法定相続人もいないことに加え、相続開始前3年以内に自己・配偶者・3親等内の親族・特別関係法人が所有する家屋に住んでいないことなど、複数の要件をすべて満たす必要があります。 2018年の改正で抜け道が塞がれており、「持ち家を親族に売って賃貸に切り替える」といった対策はもう通用しません。 貸付事業用宅地等にも制限があります。 相続開始前3年以内に貸付けを始めた土地は、原則として対象外です(事業的規模の貸付けを3年超にわたり行っていた場合を除く)。 特定事業用宅地等も同様に、3年以内に事業の用に供された土地は一定規模以上のものを除いて除外されます。 「相続が近いから急いでアパートを建てる」という駆け込み対策は、そもそも封じられていると考えてください。 申告しなければ、特例は存在しない 見落とされがちですが、この特例は相続税の申告をして初めて適用されます。特例を使った結果、納税額がゼロになる場合でも、申告書の提出は必須です。 さらに、申告期限までに遺産分割が確定していることも要件です。 分割がまとまらない場合は「申告期限後3年以内の分割見込書」を提出しておけば、後から更正の請求で特例を適用できますが、いったん特例なしの高い税額で納税する必要があります。 相続人同士の関係が良好とはいえないご家庭では、この資金繰りまで見込んでおくべきでしょう。 ここまでが制度の骨格です。ただし、要件を満たすことと、使うことが得策であることは別問題です。 小規模宅地の特例を使わないほうがいい5つのケース 「使えるなら使う」が常識とされる小規模宅地の特例ですが、生前対策の視点で長期の税負担を計算すると、あえて使わない・別の土地に回すほうが有利になる場面があります。代表的な5つを整理します。 ケース1:一次相続で配偶者に寄せると、二次相続で使えなくなる 最も損失が大きいのがこのパターンです。配偶者は無条件で特例を使えるため、つい自宅を配偶者に相続させがちです。しかし配偶者が亡くなる二次相続では、配偶者の税額軽減(1億6,000万円または法定相続分まで非課税)が使えず、基礎控除も法定相続人が1人減った分だけ縮みます。 そのとき自宅を取得する子が持ち家を持っていれば、同居もしておらず家なき子にも該当せず、特例はゼロ。一次相続で数百万円節税したつもりが、二次相続で1,000万円以上取り返されることも珍しくありません。 原則はシンプルです。配偶者の税額軽減で一次相続の税額が十分に圧縮できるなら、小規模宅地の特例は同居している子に使わせる。逆に、二次相続で特例を使えるあてがある土地は配偶者に取得させる。この振り分けを遺産分割の段階で設計しておくことが、生前対策の核心です。 ケース2:自宅に使うと、収益物件に使えなくなる 貸付事業用宅地等を選択すると限度面積が200㎡枠で調整されるため、自宅と収益物件の両方にフルで適用することはできません。ここで機械的に「自宅優先」としてしまうと損をします。 判断軸は㎡あたりの評価額です。 貸付事業用宅地等の㎡単価が特定居住用宅地等の約2.64倍(=330×80%÷200÷50%)を超えるなら、収益物件側に特例を寄せたほうが減額の絶対額は大きくなります。特定事業用宅地等との比較では約3.2倍が分岐点です。都心の一等地に収益ビルを持ち、郊外に自宅がある方は、自宅に特例を使わないほうが正解というケースが実際にあります。 ケース3:相続後すぐに売却したい 特定居住用宅地等(配偶者取得を除く)と特定事業用宅地等は、申告期限まで所有と居住・事業の継続が必要です。相続後すぐ売る予定なら、そもそも要件を満たせません。 このとき比較対象になるのが譲渡所得の特例です。相続空き家の3,000万円特別控除は2027年12月31日までの譲渡が対象で、小規模宅地の特例との併用も可能ですが、相続税の取得費加算の特例とは選択適用となります。目安として、負担した相続税額が大きいなら取得費加算、そうでなければ空き家特例が有利です。「相続税を減らすか、譲渡税を減らすか」をセットで試算しなければ判断を誤ります。 ケース4:形だけの同居・住民票の移動に頼る 特例目当てに住民票だけ実家に移す、あるいは短期間だけ同居する。こうした対策は生活の実態が伴わなければ否認されます。否認されれば本税に加えて過少申告加算税と延滞税が乗り、税理士報酬や税務調査の負担も生じます。実態のない適用を狙うくらいなら、最初から使わない前提で他の対策を組んだほうが確実です。 ケース5:分割がまとまらない見込みが強い 特例は申告期限までに分割が確定していることが前提です。争いが予想されるご家庭では、特例適用を織り込んだ資金計画は危険です。いったん特例なしの税額を納める前提で納税資金を準備し、生前に遺言や家族信託で分割の道筋をつけておくほうが現実的でしょう。 2026年以降の生前対策|5年ルールで前提が変わった 小規模宅地の特例そのものの改正ではありませんが、この特例を組み込んだ節税スキームの前提が大きく変わっています。 貸付用不動産の「5年ルール」 令和8年度税制改正で、相続開始前5年以内に対価を伴う取引によって取得または新築した貸付用不動産について、相続税評価額を原則として時価とする取扱いが導入されました。例外的に「取得価額×地価変動率×80%」による評価が認められる形です。適用は2027年(令和9年)1月1日以後の相続・遺贈からとされています。 これまでのタワーマンション節税・アパート節税は、時価と相続税評価額の差を使って60〜70%の圧縮を狙うものでした。5年ルールが効けば圧縮率は最大でも20%程度にとどまります。貸付事業用宅地等の50%減額を重ねても、以前のような劇的な効果は望めません。 なお、改正通達に定める日までに、5年前から所有していた土地の上に新築した家屋は適用除外とされる経過措置が示されています。細部は通達で確定していく部分があるため、実行前に必ず最新の内容を確認してください。 含意は明確です。「相続が視野に入ってから収益不動産を買う」対策は機能しにくくなりました。貸付事業用宅地等には従来から3年縛りもあります。今後は、5年以上前から保有・運用している資産をどう承継させるかという、時間を味方につけた設計に軸足を移す必要があります。 生前にやっておくべき3つのこと 第一に、自宅の「取得者シミュレーション」です。 誰が相続すれば特例が使えるのかを、配偶者・同居の子・別居の子それぞれで試算します。同居していない子に継がせたいなら、家なき子の要件を満たせるか、相続開始の3年以上前から確認しておく必要があります。子が持ち家を買うタイミングひとつで結論が変わります。 第二に、一次相続と二次相続の通算シミュレーションです。 一次相続だけを最適化した遺産分割は、しばしば全体で損をします。配偶者の税額軽減をどこまで使うか、特例をどちらの相続で使うかを、合計税額で比較してください。 第三に、保有不動産の㎡単価一覧の作成です。 どの土地に特例を当てるのが最も減額額が大きいかは、単価を並べれば見当がつきます。相続発生後に慌てて評価するより、生前に整理しておくほうが精度も選択肢も上がります。 老人ホーム入居も要注意 被相続人が老人ホームに入居していた場合でも、要介護認定等を受けていることや、自宅を賃貸に出していないことなど一定の要件を満たせば、特定居住用宅地等として扱われます。ただし入居前に賃貸へ回してしまうと貸付事業用(50%減額)の扱いになり、減額幅が大幅に縮みます。空き家の管理が大変だからと安易に賃貸に出す判断が、数千万円の差につながることがあります。 制度は複雑で、判断を誤ったときの金額も大きい領域です。本記事は一般的な情報であり、個別の適用可否は必ず相続税を専門とする税理士にご確認ください。 まとめ 小規模宅地の特例は、自宅なら330㎡まで80%、事業用なら400㎡まで80%、貸付用なら200㎡まで50%の減額が受けられる強力な制度です。ただし、取得者ごとの要件、申告期限までの保有・居住継続、遺産分割の確定、そして申告書の提出という関門があります。 一方で、使わない判断が正解になる場面もあります。一次相続で配偶者に寄せると二次相続で使えなくなるケース、㎡単価の高い収益物件に回したほうが減額額が大きいケース、相続後すぐ売却するため譲渡所得の特例を優先すべきケース、実態のない同居に頼るケース、分割協議がまとまらないケースです。判断軸は「一次相続の税額」ではなく「二次相続まで含めた総額」に置いてください。 さらに2027年1月以後の相続からは、5年以内に取得した貸付用不動産を時価評価とする改正が適用されます。駆け込みの不動産購入による節税は事実上封じられました。 いま取るべき行動は、自宅の取得者シミュレーション、一次・二次の通算試算、保有不動産の㎡単価の整理の3つです。制度は複雑で金額も大きいため、個別の判断は相続対策に強い相続対策コンサルタントや税理士へご相談ください。 …続きを読む

pagetop